Sunday, 26 July 2020

Giải cứu Vietnam Airlines như thế nào cho hợp lý? (Bài đăng trên TBKTSG, 26/7/2020, bản gốc)

https://www.thesaigontimes.vn/306164/giai-cuu-vietnam-airlines-nhu-the-nao-cho-hop-ly-.html

Gần đây việc giải cứu Vietnam Airlines (VNA) đã làm nóng dư luận, với ngày càng có nhiều tiếng nói có trọng lượng thiên về hướng nhà nước bỏ vốn để giải cứu VNA.

Nhìn chung, một trong những lập luận chủ yếu cho việc kêu gọi giải cứu VNA chủ yếu là bởi VNA là doanh nghiệp nhà nước (DNNN), Nhà nước là chủ sở hữu. Không cứu VNA mà để nó phá sản thì Nhà nước sẽ mất vốn.

Lập luận trên thoạt nghe thì rất thuyết phục. Nhưng nếu chỉ vì là DNNN mà phải cứu thì chắc Nhà nước sẽ phải cứu cả những DNNN khác trước đây và hiện nay, bao gồm cả những DNNN đã phá sản trên nghĩa đen như Vinashin và những DNNN đang “đắp chiếu” thuộc Bộ Công thương. Nhưng Quốc hội và Chính phủ cũng đã xác định không bỏ vốn nhà nước để cứu giúp, tái cơ cấu những doanh nghiệp này và DNNN nói chung nữa. Nên VNA cũng không thể nên được coi là ngoại lệ để được cứu giúp chỉ vì là DNNN.

Sẽ có lập luận rằng VNA khác với các DNNN (yếu kém) khác ở chỗ VNA là một doanh nghiệp lành mạnh, nếu được cứu trợ thì chắc chắn sẽ phục hồi và phát triển tột, vì thế  Nhà nước không nên trì hoãn, bỏ lỡ cơ hội cứu trợ VNA. Nhưng cần biết rằng ngay cả SCIC dù rất muốn cứu VNA nhưng cũng phải thừa nhận rằng họ không thể bảo đảm nguyên tắc phát triển vốn, tức nôm na là không thể đảm bảo khả năng thu hồi lại khoản giải cứu rót cho VNA.

Ngoài ra, một mặt, dù cố gắng chứng minh VNA có khả năng phục hồi bằng cách nêu ra rằng lượng khách đi và tốc độ tăng trưởng doanh thu của VNA từ tháng 5 đã tăng vọt lên trong tháng 6 theo kiểu chữ V, nhưng mặt khác những người kêu gọi giải cứu lại thừa nhận rằng dù VNA đã mở thêm đến 18 đường bay nội địa mới trong ba tháng qua nhưng các đường bay này cũng chỉ có hiệu quả trong thời gian hè, còn từ quý IV trở đi thì “rất khó” (1). Như thế có nghĩa là không có gì khẳng định rằng VNA chắc chắn sẽ phục hồi (mạnh), ít nhất ở thời điểm này. Khỏi phải lặp lại câu chuyện tái cấu Vinashin với sự tin tưởng chắc như đinh đóng cột vào triển vọng có lãi sau ba năm tái cấu của nó để làm ví dụ cho thấy có khoảng cách rất xa giữa kỳ vọng và thực tế.

Tóm lại, không nên cứu VNA chỉ vì nó là DNNN, nhất là trong bối cảnh không thể khẳng định được triển vọng phục hồi của VNA và khả năng thu hồi vốn cứu trợ của Nhà nước vào VNA trong những năm tới, đặc biệt cần xét đến hoàn cảnh ngân sách giật gấu vá vai trong khi có nhiều vô kể doanh nghiệp và người lao động đang hết sức khó khăn, đang cần đến từng đồng tiền hỗ trợ của nhà nước để tồn tại. Cứu VNA có nghĩa là sẽ có nhiều triệu lao động và doanh nghiệp bị tước đi cơ hội được cứu trợ.

Đồng thời, giữ kỷ luật thị trường, tránh rủi ro đạo đức (doanh nghiệp được nhà nước bảo bọc có xu hướng “làm liều” vì rủi ro thế nào đã có nhà nước gánh chịu), đảm bảo định hướng cổ phần hóa và thoái vốn nhà nước, và đối xử bình đẳng giữa các thành phần kinh tế cũng là những lý do khác đòi hỏi Nhà nước không nên bơm tiền cứu trợ VNA.

Vì đã có nhiều kêu gọi và đề xuất chủ yếu thiên về hướng giải cứu VNA nên có nhiều khả năng Chính phủ sẽ hỗ trợ VNA bằng cách này hay cách khác, chứ không để mặc họ tự vật lộn với những khó khăn hiện hữu. Khi đó, câu hỏi đặt ra là nên giải cứu VNA như thế nào cho hợp lý nhất?

Trước hết, cần lưu ý là VNA dù vẫn còn là DNNN trên danh nghĩa khi Nhà nước vẫn nắm giữ trên 80% cổ phần tại VNA, nhưng ngoài Nhà nước thì VNA vẫn còn các cổ đông tư nhân khác như ANA và Vietcombank. Nên nguyên tắc giải cứu trước tiên là cần có sự “đồng giải cứu” của tất cả các cổ đông VNA, nhất là những cổ đông lớn như ANA và Vietcombank, chứ không chỉ có mỗi cổ đông Nhà nước đứng ra chịu trách nhiệm cứu trợ hoàn toàn. 

Nhưng đến đây thì lại có lời biện hộ cho rằng ANA cũng đang gặp khó khăn, phải đi vay cả chục tỷ đô la từ Chính phủ Nhật nên không trông chờ được gì vào họ. Nếu sau khi đã xác định được rằng những cổ đông lớn của VNA không muốn, không thể bỏ tiền ra cùng với Nhà nước cứu trợ VNA thì cần phải thực thi nguyên tắc thứ hai về cứu trợ, đó là ai (trong số cổ đông hiện hữu) bỏ vốn ra cứu trợ thì phải được đặt ra điều kiện, phải được lợi từ việc cứu trợ này.

Hãy xem kinh nghiệm từ việc Chính phủ Đức cứu trợ Lufthansa. Trước tiên cần lưu ý rằng sau khi cứu trợ 10 tỷ đô la thì Chính phủ Đức sẽ nắm 20% cổ phần của hãng này. Có nghĩa là Lufthansa trước và kể cả sau khi được giải cứu hoàn toàn không phải là DNNN, kể cả với định nghĩa rộng như của Việt Nam.

Quan trọng hơn, Chính phủ Đức bỏ ra 10 tỷ đô la cho hãng này với điều kiện đổi lấy 20% cổ phần, tức là Chính phủ mua cổ phiếu của hãng với giá chiết khấu rất lớn, chỉ chưa bằng 1/3 thị giá. Điều này ban đầu đã bị chính các cổ đông lớn của hãng phản đối, nhưng sau đành chấp nhận vì nhận ra rằng thà bán rẻ còn hơn bị phá sản (2).

Do vậy, việc giải cứu này thực chất chỉ là một vụ mua bán đơn thuần. Chính phủ Đức rót vốn cho cho Lufthansa nhưng hành động “cứu trợ” này phải được đảm bảo bằng lợi ích tài chính để giảm thiểu khả năng hao hụt tiền nhà nước, thông qua tỷ lệ hoán đổi cổ phần cao với phần thiệt nghiêng về doanh nghiệp. Dẫu vậy, cần lưu ý rằng đây mới chỉ là đề xuất song phương. Thương vụ này còn phải đợi phê chuẩn của cơ quan quản lý cạnh tranh của EU. Điều này có nghĩa là cứu trợ gì thì cũng phải đảm bảo nguyên tắc cạnh tranh lành mạnh trên thị trường.

Tương tự như với Lufthansa, nếu chỉ có mỗi Nhà nước Việt Nam đứng ra giải cứu VNA thì VNA cũng như các cổ đông khác của VNA phải chấp nhận điều kiện là VNA sẽ trả cho Nhà nước số cổ phần giá trị gấp hơn vài lần số tiền cứu trợ theo thị giá. Điều này đồng nghĩa với việc các cổ đông lớn khác của VNA như ANA hay Vietcombank sẽ bị thiệt hại nặng nề (giảm cổ phần). Nếu các cổ đông này vẫn đồng ý, sẵn sàng chấp nhận sự thiệt hại này thì Chính phủ lúc đó hãy xem xét việc cứu trợ.

Đồng thời, cũng cần đảm bảo sự rót vốn nhà nước cho VNA không đi kèm với những hành động ngăn cản cạnh tranh lành mạnh, mang tính phân biệt đối xử giữa VNA với các hãng hàng không tư nhân khác ở Việt Nam chỉ vì để đạt mục đích giúp cho VNA có thêm cơ hội hồi phục. Ví dụ về những hành động cản trở cạnh tranh này có thể bao gồm việc chỉ định riêng chỉ có VNA được cung ứng một số dịch vụ nào đó,  hoặc cho vay với lãi suất thấp, thậm chí là 0% như trong đề xuất hiện tại của VNA.

Saturday, 11 July 2020

Định hướng chính sách tiền tệ mới, tái cấp vốn cho dự án công trình liệu có hiệu quả? (Bài đăng trên TBKTSG, 11/7/2020)

https://www.thesaigontimes.vn/305677/dinh-huong-chinh-sach-tien-te-moi-tai-cap-von-cho-du-an-cong-trinh-lieu-co-hieu-qua.html

Mới đây Thống đốc Ngân hàng Nhà nước (NHNN) có đưa ra định hướng giải pháp tiền tệ mới để hỗ trợ tăng trưởng kinh tế là tái cấp vốn cho các dự án đầu tư công trọng điểm. Theo đó, giải pháp này được hiểu là thông qua các ngân hàng thương mại, NHNN sẽ bơm tiền (trung, dài hạn) trực tiếp cho các dự án trọng điểm dựa trên hồ sơ tín dụng của những dự án này (1).

Tại sao NHNN lại phải bơm vốn trực tiếp cho các dự án trọng điểm? Lý do được cho là hiện các ngân hàng thương mại tuy đang dư thừa thanh khoản nhưng đó là vốn ngắn hạn và doanh nghiệp không dễ tiếp cận, dù lãi suất đã giảm. Trong khi cái mà các doanh nghiệp/dự án cần là tiếp cận được vốn vay, nhất là vốn vay dài hạn dễ dàng hơn, với ít điều kiện ràng buộc, nhất là trong thời điểm dịch bệnh, mọi thứ đều xấu đi. Nên về nguyên tắc nếu NHNN không đứng ra cho vay thì nhiều doanh nghiệp và dự án (trọng điểm) sẽ bế tắc, ảnh hưởng xấu đến phục hồi và tăng trưởng kinh tế.

Nói cách khác, nếu tái cấp vốn theo kiểu trên thì nguồn vốn từ NHNN sẽ như là một nguồn vốn có tính “cho đi” là nhiều, với mức ưu đãi vượt xa cho vay ưu đãi thông thường của NHNN, bỏ qua nhiều điều kiện thông thường đòi hỏi như với các khoản vay thương mại, thông qua ngân hàng thương mại. NHNN cũng đương nhiên sẽ chấp nhận rủi ro cao là tiền cho vay “ra đi không trở lại” vì không có những thứ như tài sản thế chấp để bảo đảm khoản vay của mình.

Đến đây ta có thể thấy bản chất cho vay tái cấp vốn của NHNN như vậy cũng khá tương đồng với vốn đầu tư công. Khác chăng chỉ là Bộ Tài chính, thay cho NHNN, là người mở hầu bao cuối cùng, và cơ quan giải ngân là các cơ quan tài chính các cấp thay vì ngân hàng thương mại. Còn các đơn vị giải ngân vốn đầu tư công hoặc vốn cho vay từ NHNN đều là các doanh nghiệp, thực hiện các dự án, không có gì khác biệt về bản chất.

Từ đây lại nảy sinh tiếp vấn đề liên quan là giải ngân đầu tư công đang “tắc”, liệu giải ngân vốn cho vay của NHNN có chịu chung số phận?

Có lẽ sẽ có ai đó biện luận rằng điểm khác biệt ở đây sẽ là chữ “trọng điểm”. Vì là trọng điểm nên mọi thứ sẽ được chú ý, theo dõi, đôn đốc chặt chẽ hơn nên chắc sẽ không... tắc như đầu tư công. Bởi đầu tư công có thể được tiến hành trong nhiều dự án các loại, trọng điểm và không trọng điểm, nên đương nhiên là sẽ phải tắc vì không thể thể dàn hàng ngang cùng tiến nhanh, tiến mạnh như nhau.

Quay trở lại với định hướng trên của Thống đốc NHNN, được nêu cụ thể: “... tái cấp vốn cho các dự án công trình có tác động lan toả để hỗ trợ cho các khu vực kinh tế trọng điểm...” (2). Lưu ý là chữ “trọng điểm” trong định hướng này của Thống đốc là gắn với khu vực kinh tế, chứ không phải là dự án như được suy diễn ở trên.

Ở đây có hai “vùng mờ” cần được làm rõ. Thứ nhất, liệu dự án trọng điểm có nhất thiết phải là dự án có tác động lan tỏa hay không để được hưởng vốn vay của NHNN? Nếu câu trả lời là không, thì như nói ở trên, giải ngân vốn cho các dự án có tác động lan tỏa này sẽ có nhiều nguy cơ bị chậm chễ giống như số phận của nhiều dự án đầu tư công khác (vì không còn mang chữ “trọng điểm” nữa).

Thứ hai, thế nào là “có tác động lan tỏa” và nó được đo lường như thế nào? Nếu những khái niệm này không được định nghĩa, làm rõ thì sẽ tạo ra những lúng túng, bất cập trong việc lựa chọn, giám sát, đôn đốc thực thi dự án hưởng vốn vay của NHNN. Nói cách khác, sự không rõ ràng này có khả năng làm cho việc lựa chọn cho vay và giải ngân vốn vay của NHNN trở nên chậm chễ tương tự như với dự án đầu tư công.

Về cụm từ “khu vực kinh tế trọng điểm” trong định hướng của Thống đốc NHNN, đây có thể hiểu là các khu vực địa lý có nền kinh tế năng động, có vai trò và đóng góp lớn cho nền kinh tế quốc dân, như TP. Hồ Chí Minh. Thế nhưng, bất chấp được coi là trọng điểm, địa phương này vẫn đang “lê lết” trên con đường giải ngân vốn đầu tư công như đã được tổng kết gần đây. Như thế  có nghĩa là dù là dự án có tính lan tỏa, hưởng vốn vay ưu đãi của NHNN, nằm trong các khu vực kinh tế trọng điểm thì các dự án này vẫn có nguy cơ cao là bị giải ngân chậm như với các dự án đầu tư công khác trên địa bàn thành phố. Mà cũng khó có thể nói những dự án đầu tư công đang bị ách tắc của thành phố không phải là dự án trọng điểm!

Nói tóm lại, vấn đề với các dự án trọng điểm hay không, có tính lan tỏa hay không, được đầu tư, quản lý bởi các cơ quan chức năng, cơ quan chủ quản của nhà nước không phải nằm ở chỗ là có tiếp cận được nguồn vốn trung, dài hạn, với lãi suất thấp hay không. Do đó, cho dù NHNN có tạo ra thêm một kênh cấp vốn cực kỳ dễ dãi và ưu đãi bên cạnh kênh đầu tư công thì sẽ rất khó lạc quan mà nói rằng các dự án đầu tư hưởng vốn vay ưu đãi của NHNN sẽ “hanh thông”, suôn sẻ, kịp thời hỗ trợ giải cứu nền kinh tế cả nước, thúc đẩy tăng trưởng.
Xem xét lại lý do giải ngân đầu tư công chậm, nguyên nhân ngắn gọn có lẽ nằm ở chữ “công”. Bởi vì là công cộng nên không có người lãnh đạo nào chịu trách nhiệm trước sự chậm chễ trong giải ngân và thực thi dự án, như thực tế đã cho thấy. Do vậy, để tránh nguy cơ nhãn tiền về giải ngân chậm cho các dự án đầu tư hưởng vốn vay của NHNN thì xem ra NHNN chỉ, cần phải cấp vốn cho những dự án “tư”, của và được quản lý bởi khu vực tư nhân, không dính dáng, liên quan gì đến các chủ trương, dự án đầu tư công, của nhà nước (ví dụ gói thầu xây dựng trong dự án đường cao tốc do nhà nước làm chủ đầu tư).
Nhưng liệu NHNN có dám và được phép “xé rào” đến mức độ như thế?

(2) https://bizlive.vn/tai-chinh/thong-doc-le-minh-hung-duy-tri-niem-tin-noi-room-tin-dung-cho-loat-ngan-hang-3547564.html

Thursday, 2 July 2020

Giải ngân đầu tư công, lúc nào mới hết 'chậm bền vững'? (Bài đăng trên TBKTSG, 3/7/2020)

https://www.thesaigontimes.vn/305428/giai-ngan-dau-tu-cong-luc-nao-moi-het-cham-ben-vung.html

Hội nghị trực tuyến về sơ kết và thúc đẩy giải ngân vốn đầu tư công nguồn vay nước ngoài năm 2020 mới đây đã công bố một số thông tin về hiện trạng giải ngân vốn đầu tư công, vốn vay nước ngoài của các bộ ngành địa phương sau 6 tháng đầu năm.

Không nằm ngoài dự tính, đã nửa năm trôi qua nhưng tỷ lệ giải ngân đầu tư công chỉ chiếm một phần nhỏ trong dự toán, kế hoạch. Cụ thể, tỷ lệ giải ngân vốn đầu tư công trong nước kiểm soát chi qua Kho bạc Nhà nước hiện đạt khoảng 28,2% kế hoạch. Tỷ lệ giải ngân vốn nước ngoài còn tệ hơn, mới chỉ được 13,1% của dự toán được giao.

Về nguyên nhân chậm chễ, Bộ Tài chính cho biết, việc giải ngân thấp là xuất phát từ việc triển khai thực hiện dự án của các cơ quan chủ quản, các chủ dự án. Dù vốn đầu tư đã được giao từ đầu năm nhưng vẫn còn một số bộ, địa phương chưa phân khai và nhập Tabmis hết dự toán được giao, khối lượng triển khai các hoạt động còn thấp. Một số dự án phải điều chỉnh chủ trương đầu tư, điều chỉnh hiệp định vay nên chậm triển khai. Thời gian thống nhất được với nhà tài trợ nước ngoài về các nội dung của dự án thường kéo dài (1).

Bên cạnh đó, do tác động của đại dịch Covid-19 nên các dự án sử dụng vốn ODA, vay ưu đãi gặp nhiều khó khăn, từ khâu nhập máy móc, thiết bị cho đến huy động chuyên gia, nhân công, nhà thầu nước ngoài, tư vấn giám sát... đều bị ảnh hưởng nghiêm trọng gây tác động đến tiến độ thực hiện dự án. Hoạt động giải ngân do đó cũng ngưng trệ do không có khối lượng, hoặc nếu có khối lượng thì cũng chậm được xác nhận (2).

Với nguyên nhân chủ quan là sự thực hiện, triển khai chậm chễ của các cơ quan chủ quản, chủ dự án, đây là một nguyên nhân “xưa như trái đất”, luôn nhận được sự “quyết liệt” chỉ đạo của các Phó Thủ tướng và Thủ tướng trong suốt nhiều năm qua nhằm chấn chỉnh bằng những biện pháp rắn như kỷ luật người đứng đầu... Nhưng rồi mọi việc vẫn đâu vào đó, vẫn xảy ra kéo dài từ năm này sang năm khác. 

Có lẽ đã quá mệt mỏi với căn bệnh kinh niên này nên điều “lạ” trong hội nghị năm nay là người ta đã không còn nghe thấy những lời cảnh cáo tương tự. Đã đến mức độ mà tiếp tục cảnh cáo hay không cũng không (tạo ra sự chuyển biến) quan trọng nữa thì tình hình trở nên không có lối thoát. Như vậy, chừng nào căn bệnh kinh niên này còn tiếp tục thì việc giải ngân vốn đầu tư công vẫn sẽ còn... chậm bền vững!

Với nguyên nhân phải điều chỉnh chủ trương đầu tư, hiệp định vay, thống nhất được với nhà tài trợ nước ngoài, nguyên nhân này xem ra rất khách quan, vì rõ ràng là có chủ trương đầu tư nào mà không phải điều chỉnh ít nhiều, dẫn đến những thay đổi liên quan như hiệp định vay và thỏa thuận với nhà tài trợ nước ngoài? Như vậy thì giải ngân vốn đầu tư công vẫn sẽ luôn luôn bị chậm chễ.

Nhưng tại sao chủ trương đầu tư lại phải điều chỉnh? Nguyên nhân của nguyên nhân này chung quy lại chẳng phải là do người đứng đầu cơ quan ra chủ trương đầu tư hay sao? Trước thực tế này đã và sẽ có sự đổ lỗi cho cấp dưới “tham mưu” sai còn cấp trên chỉ hồn nhiên ký duyệt “phi vụ lợi” nên không phải chịu trách nhiệm. Cứ như vậy thì chắc chắn sẽ không thể khắc phục được việc giải ngân vốn đầu tư công chậm. Nói cách khác, một lần nữa cho thấy chừng nào căn bệnh kinh niên về sự vô trách nhiệm, yếu kém, thậm chí sai trái của người đứng đầu các cơ quan chủ quản, chủ dự án không bị xử lý thì giải ngân đầu tư công chậm vẫn là một hiện tượng bền vững.

Ngay cả với nguyên nhân khách quan tưởng như hiển nhiên gây chậm chễ giải ngân đầu tư công (có nguồn vốn nước ngoài) là do dịch Covid-19, điều này là đúng nhưng không đủ, không nên được viện ra để giải thích cho sự chậm chễ quá thể trong giải ngân đầu tư công nói chung. Bởi vốn đầu tư công có nguồn nước ngoài như ODA hiện chỉ còn chiếm một tỷ trọng khiêm tốn trong tổng dự toán đầu tư công hàng năm và tỷ trọng này có xu hướng ngày càng hạ thấp đi khi Việt Nam đã “tốt nghiệp” ODA mấy năm trước.

Bộ Tài chính nhìn nhận, với tốc độ giải ngân như hiện nay và việc nền kinh tế tiếp tục chịu tác động tiêu cực từ đại dịch Covid-19, nếu các cấp, các ngành, các địa phương và các chủ dự án không có các giải pháp quyết liệt, khắc phục khó khăn thì sẽ khó có thể hoàn thành được nhiệm vụ đã được Quốc hội và Chính phủ giao đối với giải ngân nguồn vốn vay ODA và vay ưu đãi của năm 2020 và cho cả nhiệm kỳ 2016-2020.

Về sự nhìn nhận trên, nếu tính thêm sự chậm chễ cộng dồn từ các năm trước thì có thể khẳng định một điều là trong thời gian 6 tháng còn lại, trong bối cảnh không còn bất cứ giải pháp “quyết liệt” nào mà chưa được đề cập đến nên không hy vọng gì có một sự chuyển biến “quyết liệt” như kỳ vọng, chắc chắn nhiệm vụ giải ngân vốn vay nước ngoài nói riêng và đầu tư công nói chung trong nhiệm kỳ hiện tại sẽ không hoàn thành.

Nhìn xa hơn nhiệm kỳ hiện tại, nếu vẫn tiếp tục tồn tại cùng một cơ chế, hệ thống như hiện tại trong đó các căn bệnh, con bệnh kinh niên gây chậm chễ giải ngân đầu tư công vẫn còn đó, không được chữa trị tận gốc thì không thể “thúc” được giải ngân đầu tư công đúng kế hoạch và dự toán. Trong bối cảnh đó, như người viết đã từng đề xuất trước đây (3), cần thực hiện một số giải pháp mang tính “chữa cháy”, gồm cắt giảm chỉ tiêu, kế hoạch đầu tư công Quốc hội giao cho Chính phủ, giảm số dự án và khối lượng đầu tư công hàng năm, và chỉ giao hạn mức, kế hoạch đầu tư công cho những cơ quan chủ quản và chủ đầu tư nào có năng lực triển khai, thực hiện.

Wednesday, 1 July 2020

Đòi nợ và phạm pháp (Bài đăng trên TBKTSG, 2/7/2020)

https://www.thesaigontimes.vn/305426/doi-no-va-pham-phap.html
Tin tức về vụ việc một tổ chức đòi nợ thuê cho một công ty tài chính của ngân hàng nọ dẫn đến sự tự tử của con nợ đã tạo ra một làn sóng phẫn nộ trong dư luận. Chỉ mới trước đó ít ngày thôi Quốc hội đã biểu quyết cấm đầu tư kinh doanh ngành “kinh doanh dịch vụ đòi nợ”. Vụ việc đòi nợ dẫn đến cái chết của một con người như thế xem như một giọt nước tràn ly để cả xã hội “nói không” với đòi nợ thuê. Nhưng không cho đòi nợ thuê không có nghĩa là con nợ không còn bị đe dọa.
Hãy cùng nhìn nhận tỉnh táo sự việc để rút ra được những bài học và giải pháp phù hợp. Trước tiên, nguyên nhân trực tiếp dẫn đến cái chết của con nợ là do bị đe dọa bởi tổ chức đòi nợ thuê. Ở đây có hai vấn đề, gồm đe dọa và đòi nợ thuê. Có lẽ nhiều đại biểu Quốc hội cho rằng (tổ chức) đòi nợ thuê luôn gắn liền với đe dọa nên bỏ phiếu cấm luôn ngành đòi nợ thuê.
Nhưng các tổ chức cho vay vẫn có một khe hở để lách luật. Đó là tự mình đòi nợ thông qua công ty quản lý tài sản (AMC) của mình, hoặc một tổ chức đòi nợ chuyên nghiệp trực thuộc mà không đi thuê ai đòi nợ hộ cả. Thực ra thì đây luôn là một quyền lợi hợp pháp của tổ chức cho vay, không thể cấm đoán. Nếu có con nợ nào lại phải tự tử thì nguyên nhân sẽ chủ yếu bởi, được quy cho là do con nợ bị đe dọa.
Vậy vấn đề nằm ở chỗ con nợ có bị đe dọa để bị dồn vào tình thế quẫn bách, đường cùng, phải tìm đến cái chết hay không, chứ không phải kẻ đòi nợ là tổ chức đòi nợ thuê hay là một ai khác, có thể chính là chủ nợ. Nói cách khác, cấm đòi nợ thuê thì vẫn không ngăn được các hành vi đòi nợ gây khốn quẫn cho con nợ. Lẽ ra, chỉ cần cấm mọi hành vi đòi nợ có tính đe dọa (như nói thêm dưới đây) là đủ và hợp lý hơn.
Tiếp theo, liên quan đến việc đe dọa. Thực tế thì quy định của pháp luật về đòi nợ thuê trước đây cũng đã có yêu cầu: “Trong thời hạn 03 ngày trước khi thực hiện hợp đồng đòi nợ, phải có văn bản thông báo cho công an xã, phường, thị trấn nơi tiến hành đòi nợ. Khi thực hiện đòi nợ không được sử dụng vũ lực, đe dọa sử dụng vũ lực và không được sử dụng các phương tiện làm ảnh hưởng đến trật tự công cộng”.
Quy định liên quan đến sự đe dọa như trên là không đủ, chưa chặt chẽ và kín kẽ. Hãy tham khảo những quy định về những điều mà người đòi nợ không được làm ở Singapore thì sẽ thấy rõ hơn vấn đề này.
Cụ thể, người đòi nợ không được gây tổn thương về thể xác cho con nợ, đe dọa hay làm nhục con nợ; phá hoại tài sản (ví dụ như ném sơn vào nhà con nợ hay treo biển, dán thông báo đòi nợ tại nơi ở hay nơi làm việc của con nợ); theo dõi/đeo bám theo con nợ một cách bất hợp pháp nhằm quấy rối, gây bức xúc, căng thẳng cho con nợ; tụ tập trái pháp luật. Nếu vi phạm những điều cấm này thì có những hình phạt cụ thể đi kèm, gồm phạt tù và/hoặc phạt tiền(1).
Nếu cho rằng cấm người đòi nợ như vậy thì sẽ không đòi nợ được, vì chẳng còn phương cách nào khác để đòi nợ (ngoài chuyện kiện tụng), thì hãy tham khảo quy định đòi nợ (thuê) ở Mỹ theo đạo luật Fair Debt Collection Practices Act. Luật này quy định cụ thể khi nào, như thế nào và tần suất là bao nhiêu người đòi nợ có thể tiếp xúc với con nợ. Trong một số trường hợp, người đòi nợ có thể lập ra kế hoạch trả nợ, tất toán nợ để giúp con nợ trả nợ. Nếu luật này bị vi phạm thì người đòi nợ có thể bị kiện ra tòa án bang/liên bang về những thiệt hại và chi phí kiện tụng trong vòng một năm kể từ lúc vi phạm(2).
Đối chiếu với các quy định pháp luật có liên quan của Singapore hay Mỹ, có thể thấy quy định pháp luật của Việt Nam về việc đòi nợ (thuê) là quá sơ sài, không đầy đủ, rõ ràng. Chẳng hạn, theo quy định trên, các phương tiện làm ảnh hưởng đến trật tự công cộng là gì và thế nào là ảnh hưởng đến trật tự công cộng thì lại không rõ, không được giải thích. Chiếu theo quy định này, kẻ đòi nợ vẫn hoàn toàn có thể, ví dụ, “đóng cửa bảo nhau” với con nợ trong nhà con nợ mà không gây ầm ĩ lối xóm nhưng con nợ thì vẫn “sợ xanh mặt” bằng những lời lẽ và “phương tiện” chỉ có hai bên biết với nhau, chứ không nhất thiết phải (đe dọa) dùng đến súng hay dao.
Tóm lại, nếu đã thông qua việc cấm ngành kinh doanh đòi nợ thuê mà không muốn sửa lại quyết định của mình, thì Quốc hội ít nhất cần phải cho soạn thảo và thông qua điều luật sửa đổi, quy định mới về hành vi đòi nợ (kể cả tự đòi nợ) hợp pháp và không hợp pháp, cũng như những chế tài cụ thể cho sự vi phạm các quy định này. Có làm được như vậy thì mới mong giảm được các vụ việc đau lòng liên quan đến vay nặng lãi (hay kể cả hợp pháp) đã và đang xảy ra hiện nay.
(1) https://singaporelegaladvice.com/law-articles/what-can-debt-collectors-do-and-not-do-under-the-law/
(2) https://www.investopedia.com/terms/f/fair-debt-collection-practices-act-fdcpa.asp

Saturday, 27 June 2020

Phát hành trái phiếu quốc tế, tiền nhiều nhưng không dễ có vốn rẻ (Bài đăng trên TBKTSG, 27/6/2020)

https://www.thesaigontimes.vn/305123/phat-hanh-trai-phieu-quoc-te-tien-nhieu-nhung-khong-de-co-von-re-.html

Gần đây, một số ngân hàng Việt Nam như HDBank và ACB đã và đang có kế hoạch phát hành trái phiếu quốc tế. Một trong những lý do cho việc phát hành này là, theo HDBank, “Các nước đang trong quá trình hỗ trợ kinh tế vì dịch Covid-19. Họ bơm thêm tiền rất lớn ra thị trường, với lãi suất thấp, thậm chí không lãi suất, tạo ra nguồn vốn dồi dào trên thị trường vốn quốc tế”(1).
Tuyên bố trên của HDBank chỉ đúng một phần. Quả thật là ngân hàng trung ương các nước lớn, nhỏ trên thế giới đều thi nhau nới lỏng tiền tệ. Ngân hàng trung ương của Mỹ (Fed) cũng vậy, cũng sẵn sàng và rất tích cực bơm đô la ra nền kinh tế và tăng cường hoán đổi tiền tệ với các nước đồng minh.
Và cũng đúng là tăng cường bơm tiền phải đi kèm với lãi suất cực thấp, thậm chí là 0% thì tiền mới ồ ạt đi vào nền kinh tế bản địa. Lãi suất đô la Mỹ mà Fed cho vay ở Mỹ tất nhiên cũng không nằm ngoài xu hướng này.
Nhưng nguồn vốn dồi dào sẵn sàng cho vay trên thị trường vốn quốc tế là một chuyện, vay được hay không và với lãi suất bao nhiêu phần trăm lại là chuyện khác.
Con đường để đô la Mỹ hay các bản tệ khác đi từ kho quỹ hay sổ sách của ngân hàng trung ương các nước “thấm” vào nền kinh tế, đến từng doanh nghiệp, qua tay các nhà đầu tư vào các địa chỉ đầu tư đã, đang và sẽ vẫn mãi tiếp tục “trắc trở”, làm cho lãi suất đô la Mỹ hoặc bản tệ khác đến tay người vay cuối cùng, ví dụ như doanh nghiệp hoặc ngân hàng thương mại, không “rẻ” như ý muốn của ngân hàng trung ương.
Lý do luôn là bởi nhà đầu tư phải tính đến rủi ro của người vay, phải cộng thêm rủi ro này vào trong lãi suất cho vay. Mức xếp hạng tín nhiệm càng thấp thì rủi ro càng cao, dẫn đến lãi suất cho vay cũng phải càng cao.
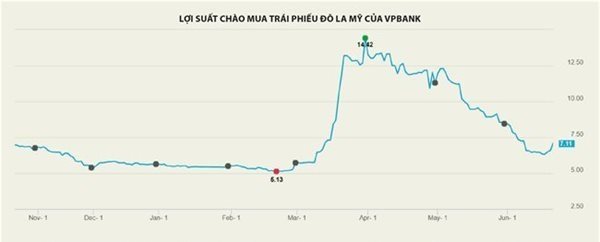
Để minh họa, hãy xem trường hợp trái phiếu ngoại tệ (đô la Mỹ) của VPBank (được xếp hạng B1 bởi Moody’s) phát hành năm 2019 và niêm yết ở Singapore.
Đồ thị về lợi suất chào mua trái phiếu đô la Mỹ của VPBank dưới đây cho thấy tuy đã điều chỉnh giảm mạnh kể từ đầu tháng 4 (có thể là trùng hợp với các đợt nới lỏng định lượng của Fed) nhưng lợi suất của trái phiếu VPBank vẫn đứng ở mức 7,11%, thậm chí còn cao hơn cả so với thời gian năm trước và trước khi xảy ra đại dịch Covid-19 và sau đó sự nới lỏng tiền tệ cấp tập với cường độ lớn của ngân hàng trung ương trên khắp thế giới.
Điều này có nghĩa là để HDBank hay các ngân hàng thương mại khác ở Việt Nam (phần lớn được xếp cùng hạng B1 như với VPBank) phát hành thành công trái phiếu đô la Mỹ trên các thị trường thế giới trong thời điểm hiện nay và sắp tới, thì lợi suất cần phải chấp nhận trả cho nhà đầu tư sẽ ở mức quanh quẩn mức 7,11% như của VPBank thì nhà đầu tư mới quan tâm và mong muốn nắm giữ.
Nói cách khác, gần như hoàn toàn sẽ không có chuyện vay được “tiền rẻ” ở đây, dù tiền tràn ngập khắp nơi trên thế giới, và dù tiềm lực và quy mô của HDBank có lớn đến đâu chăng nữa.
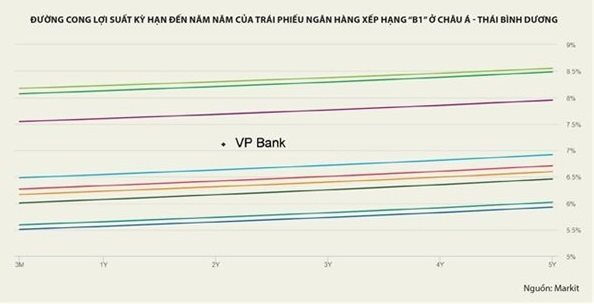
Đồ thị đường cong lợi suất kỳ hạn 5 năm của trái phiếu ngân hàng xếp hạng B1 ở châu Á - Thái Bình Dương dưới đây minh họa thêm cái “giá” mà các ngân hàng thương mại Việt Nam sẽ phải trả cho việc vay đô la Mỹ trên thị trường thế giới đắt đỏ ở mức tương đối ra sao, khi so với các ngân hàng thương mại cùng xếp hạng B1 ở các nước trong khu vực trong thời điểm hiện nay.
Nếu lấy lợi suất trái phiếu của VPBank làm đại diện cho trái phiếu của ngân hàng thương mại Việt Nam (do hạn chế về số liệu tương ứng của các ngân hàng thương mại Việt Nam), thì lợi suất hiện tại của ngân hàng Việt Nam chỉ thấp hơn của Hồng Kông, Malaysia và Trung Quốc, như trong đồ thị trên.
Lợi suất của Việt Nam đang cao hơn đáng kể so với những nước còn lại, gồm Indonesia, Ấn Độ, Philippines, Úc, Singapore và Đài Loan (cùng với Hồng Kông, Malaysia và Trung Quốc - là những nước có số liệu so sánh).
Với lợi suất trái phiếu đô la Mỹ ở mức trên 7% như hiện tại, việc các ngân hàng thương mại Việt Nam phát hành trái phiếu hoặc vay bằng đô la Mỹ trên thị trường quốc tế xem ra cũng không mấy hấp dẫn, có lợi hơn so với nếu phát hành trái phiếu hoặc vay trong nước bằng tiền đồng, dù lợi suất/lãi suất phát hành/huy động bằng tiền đồng có thể là 9-10%/năm.
Tất nhiên là dù chênh lệch lợi suất/lãi suất có lên đến 2-3 điểm phần trăm, nhưng mức chênh lệch này sẽ là nhỏ, không đáng kể hoặc thậm chí đảo ngược nếu tính thêm rủi ro tỷ giá và những khó khăn khi phải huy động đủ vài trăm triệu đô la Mỹ để trả nợ, thanh toán cho nhà đầu tư khi trái phiếu, khoản vay đến hạn thanh toán.
Ngoài ra, phát hành trái phiếu, vay vốn quốc tế còn phải tính thêm đến những rào cản quy chế như phải đáp ứng các điều kiện để phát hành và niêm yết trên thị trường giao dịch quốc tế, và tối thiểu là hạn mức vay thương mại nước ngoài của quốc gia và doanh nghiệp tại Việt Nam và các quy định về quản lý ngoại hối.
(1) https://plo.vn/tai-chinh-ngan-hang/hd-bank-du-kien-phat-hanh-1-ti-usd-trai-phieu-quoc-te-918465.html

Thursday, 25 June 2020

Quy định kinh doanh đặt cược, cần tính đến nhiều hệ lụy (Bài đăng trên TBKTSG, 26/6/2020)

https://www.thesaigontimes.vn/305112/quy-dinh-kinh-doanh-dat-cuoc-can-tinh-den-nhieu-he-luy.html

Ngày 24/1/2017 Chính phủ ban hành Nghị định 06/2017 về kinh doanh đặt cược đua ngựa, đua chó và bóng đá quốc tế. Vì một số vướng mắc pháp lý nên Nghị định này chưa  được triển khai trên thực tế khi chưa có một doanh nghiệp nào được cấp phép cho loại hình kinh doanh này. Mới đây, Bộ Tài chính tiến hành lấy ý kiến đóng góp cho dự thảo nghị định sửa Nghị định 06/2017 (“nghị định sửa đổi”).

Sự thiếu vắng quan trọng

Cả Nghị định 06/2017 và nghị định sửa đổi đều thiếu một quy định quan trọng, đó là sự bảo vệ công dân Việt Nam khỏi những ảnh hưởng tiêu cực của các trò cá cược nói riêng và đánh bạc hợp pháp nói chung. Cần khẳng định ngay và lại rằng cá cược là một trò cờ bạc, dù có được cấp phép nên trở thành hợp pháp. Đã là cờ bạc thì tất sẽ gây ra nhiều hệ lụy cho người chơi và gia đình họ, cũng như cho xã hội. Nên cần phải có sự hạn chế, cấm đoán, không khuyến khích người dân tham gia hình thức cờ bạc này hay các hình thức cờ bạc khác nói chung và các biện pháp xử lý, khắc phục hậu quả để lại từ chơi (nghiện) cờ bạc.

Tham khảo kinh nghiệm các nước đã kết hợp hài hòa giữa nhu cầu kinh doanh cờ bạc để phát triển kinh tế với nhu cầu bảo vệ người dân của mình, họ thường có có các chế tài và tổ chức chuyên ngành để xử lý các vấn đề về cờ bạc nói chung và cá cược nói riêng. Cụ thể, ở Singapore, trong số các cơ quan chức năng có nhiệm vụ giám sát ngành kinh doanh cờ bạc nói chung có cả các cơ quan như Bộ Phát triển Gia đình và Xã hội và và Ủy ban Quốc gia về Vấn nạn cờ bạc.

Đối chiếu với Việt Nam, trong các quy định pháp luật hiện hành về cờ bạc, ví dụ như Nghị định 03/2017 về kinh doanh casino, Nghị định 06/2017 và nghị định sửa đổi, có thể thấy chúng hoàn toàn vắng bóng điều khoản quy định về sự tham gia giám sát kinh doanh cờ bạc của các cơ quan chức năng tương tự. Điều này cho thấy tâm lý làm luật của các cơ quan chức năng là chỉ tập trung vào khía cạnh kinh doanh sao cho thông suốt, mang lại lợi ích không chỉ cho doanh nghiệp mà còn cho nhà nước mà xem nhẹ những hậu quả xã hội để lại từ sự hợp pháp hóa ngành cờ bạc.

Thiên lệch

Có ba lĩnh vực đặt cược trong Nghị định 06/2017, gồm đua ngựa, đua chó và bóng đá quốc tế. Đáng chú ý là trong khi đặt cược bóng đá quốc tế được phép thì đặt cược bóng đá trong nước lại không được phép. Ngược lại, đặt cược đua ngựa, đua chó trong nước thì được phép còn đặt cược đua ngựa, đua chó ở nước ngoài thì không.

Nếu trong lĩnh vực bóng đá, vì e ngại bóng đá trong nước có nhiều tiêu cực như bán độ nên cần phải cấm đặt cược, trong khi bóng đá quốc tế (ở những giải có uy tín) thì không/ít tiêu cực nên được phép thì nhà làm luật giải thích tại sao chỉ có đặt cược đua ngựa, đua chó trong nước là được phép mà không phải là đua ngựa, đua chó ở nước ngoài?

Tương tự, nghị định và các văn bản liên quan cũng không giải thích lý do tại sao Việt Nam chỉ cho phép đặt cược đua ngựa, chó, và bóng đá quốc tế mà không có những trò cá cược rất phổ biến ở các nước khác như đua xe (trong và ngoài nước). Không lẽ sau này, (với việc khánh thành trường đua Công thức 1 ở Việt Nam), Việt Nam lại phải ban hành thêm một/các nghị định riêng biệt về các lĩnh vực cá cược mới gồm đua xe?

Nhất quán với các quy định pháp luật trong các lĩnh vực tương ứng khác

So sánh với Nghị định 03/2017 về kinh doanh casino, Nghị định 06/2017 và nghị định sửa đổi có một số khác biệt về, ví dụ, hình thức và mức xử phạt cho cùng những vi phạm mà lý ra phải đồng nhất. Cụ thể, Nghị định 03/2017 có điều khoản về xử phạt hành vi vi phạm quy định về hồ sơ cấp Giấy chứng nhận đủ điều kiện kinh doanh casino, nhưng Nghị định 06/2017 và nghị định sửa đổi lại không có điều khoản này.

Ngay trong điều khoản về xử phạt cùng một hành vi vi phạm cũng có sự khác biệt về mức xử phạt. Chẳng hạn, vi phạm tự ý sửa chữa, tẩy xóa Giấy chứng nhận đủ điều kiện kinh doanh casino thì bị xử phạt từ 40 đến 60 triệu đồng theo Nghị định 03/207, trong khi điều khoản tương ứng ở Nghị định 06/2017 lại quy định mức xử phạt 90 đến 100 triệu. Lưu ý là nhiều mức xử phạt khác là tương đồng ở trong cả hai nghị định, 03 và 06/2017. Không lẽ Bộ Tài chính cho rằng vi phạm này trong lĩnh vực đặt cược là nghiêm trọng hơn so với trong lĩnh vực casino nên cần phải xử phạt nặng hơn? Do vậy, Bộ Tài chính cần rà soát lại toàn bộ các quy định ở các lĩnh vực tương ứng để đảm bảo sự nhất quán, nghiêm minh của luật pháp.

Xây dựng và công khai chế độ và biểu thuế chuyên biệt

Vì cá cược dù là hợp pháp vẫn là cờ bạc nên theo lẽ thông thường cần được áp dụng chế độ và mức  thuế phí riêng biệt, nhiều loại và ở mức cao hơn so với các ngành nghề kinh doanh thông thường khác (ít nhất là để không khuyến khích toàn dân lao vào cờ bạc). Điều này được thể hiện rõ qua chế độ và biểu thuế, phí nhiều loại với mức khá cao ở những nước như Singapore, nơi mà thông thường thì chế độ và biểu thuế đơn giản và tương đối thấp được áp dụng chung cho các doanh nghiệp (1).

Ở Việt Nam, thuế, phí áp dụng cho kinh doanh đặt cược chỉ được tóm gọn trong mấy chữ “theo đúng quy định của pháp luật (và hướng dẫn của Bộ Tài chính)”, như được quy định trong Nghị định 06/2017 và nghị định sửa đổi. Ở đây có hai khả năng xảy ra. Nếu quy định của pháp luật hiện hành về thuế, phí áp dụng với lĩnh vực cá cược là đồng nhất với các lĩnh vực kinh doanh khác thì đây là một điểm bất hợp lý, và Bộ Tài chính cần xem xét xây dựng và trình phê chuẩn một biểu thuế, phí cao hơn mức thông thường vì lý do nêu ở đoạn trên.

Trường hợp Bộ Tài chính (có kế hoạch, đã/sắp triển khai) chế độ và biểu thuế, phí riêng biệt thì họ cần phải công khai trong các nghị định liên quan. Điều này là quan trọng, không chỉ vì tính minh bạch, mà còn tạo điều kiện cho doanh nghiệp tham dự đấu thầu để được lựa chọn làm doanh nghiệp thí điểm kinh doanh đặt cược tại Việt Nam

Như được nêu trong báo cáo của Bộ Tài chính, hồ sơ mời thầu được lập phải có đầy đủ thông tin rõ ràng, minh bạch các yêu cầu của dự án để làm căn cứ cho nhà đầu tư chuẩn bị hồ sơ dự thầu (và doanh nghiệp phải xây dựng phương án đầu tư, phương án kinh doanh tại hồ sơ dự thầu). Đồng thời, nguyên tắc lựa chọn doanh nghiệp thắng thầu còn dựa trên chỉ tiêu “đóng góp cho ngân sách nhà nước bằng tiền, ngoài các nghĩa vụ thuế theo quy định của pháp luật về thuế, để thực hiện các chương trình an sinh xã hội”. Do vậy, việc công khai chế độ và biểu thuế, phí sẽ giúp doanh nghiệp tính toán được đầy đủ các chi phí và doanh thu, lợi nhuận, các loại nghĩa vụ tài chính với nhà nước nhằm đưa ra được giá thầu cạnh tranh hợp lý để Bộ Tài chính lựa chọn.

Thursday, 18 June 2020

Đừng trông vào quả trứng rồi tưởng tượng ra đàn gà (Bài đăng trên TBKTSG, 18/6/2020, bản gốc)

https://www.thesaigontimes.vn/304815/dung-trong-vao-qua-trung-roi-tuong-tuong-ra-dan-ga.html

Mới đây Tổng công ty Đầu tư và Kinh doanh vốn nhà nước (SCIC) cho biết họ sẽ đầu tư vào Vietnam Airlines (VNA). Có điều, lý do cho việc này xem ra khá là “trời ơi”, không đủ sức thuyết phục để đến mức phải sửa đổi cả các quy định pháp luật hiện hành có liên quan gồm Luật Quản lý và sử dụng vốn nhà nước đầu tư vào hoạt động sản xuất, kinh doanh tại doanh nghiệp, và Nghị định 32 về đầu tư vốn nhà nước vào doanh nghiệp và quản lý, sử dụng vốn, tài sản nhà nước tại doanh nghiệp, để dọn đường cho việc đầu tư này của SCIC.

Lý do đầu tiên được SCIC đưa ra là VNA đang gặp rất nhiều khó khăn do Covid-19. Với lý do này, SCIC cho biết họ đã chủ động đề xuất và phối hợp với VNA xây dựng phương án để SCIC tham gia đầu tư vốn, trước mắt là xử lý tình trạng VNA bị thiếu hụt nguồn tài chính và dòng tiền. Sau khi trở thành cổ đông, SCIC sẽ tham gia tái cấu trúc VNA không chỉ vượt qua khó khăn mà còn phát triển mạnh mẽ thời hậu Covid-19 (1).

Chuyện VNA hay bất cứ hãng hàng không nào khác của Việt Nam hay thế giới gặp khó khăn, thậm chí là phá sản là chuyện đương nhiên, nhưng đây không phải là lý do để SCIC đem tiền vốn nhà nước đi cứu giúp. Thử đặt ngược câu hỏi, tại sao SCIC chỉ có ý định cứu giúp VNA mà không phải là các hãng hàng không nội địa khác như Bamboo Airways, VietJetAir, hoặc rộng ra là nhiều doanh nghiệp nội địa trong các ngành nghề khác vốn cũng đang ngắc ngoải, thoi thóp? Chẳng phải chính vì logic này mà Nhà nước phải ban hành các quy định pháp luật cho phép/khống chế SCIC chỉ được đầu tư vào đâu hay sao? Bởi vậy, nếu vì bất cứ lý do nào đó mà việc đầu tư này được thông qua, chắc chắn dư luận sẽ phải đặt nghi vấn về việc có lợi ích nhóm đằng sau việc vận động hành lang cho đề nghị đầu tư này của SCIC và VNA.

Việc SCIC cho rằng sự tham gia của họ vào tái cấu trúc VNA sẽ giúp VNA không chỉ vượt qua khó khăn mà còn phát triển mạnh mẽ thời hậu Covid-19 để làm tăng tính thuyết phục của đề nghị đầu tư thì cũng chỉ tương tự như việc trông vào quả trứng để tưởng tượng ra cả đàn gà. Bởi, trước hết SCIC không phải là một đối tác chiến lược, có tiềm lực tài chính mạnh, giàu kinh nghiệm khai thác phát triển hàng không để có thể tin tưởng, khẳng định sự phục hồi và phát triển mạnh mẽ của VNA trong tương lai. SCIC chỉ là một nhà đầu tư vốn đa ngành thuần túy với trình độ đầu tư còn hạn chế, thậm chí đôi khi hành động đầu tư còn bị chi phối bởi các ý muốn phi kinh tế. Khoản đầu tư 1.000 tỷ đồng của SCIC vào dự án tai tiếng TISCO II ít nhiều cho biết khả năng và kinh nghiệm tái cấu trúc, vực dậy doanh nghiệp khó khăn, thua lỗ của SCIC.

Nếu (SCIC) cho rằng VNA là một doanh nghiệp vốn lành mạnh, có tính cạnh tranh cao trong ngành hàng không trong và ngoài nước, thừa năng lực tự tái cấu trúc để vượt qua khủng hoảng và tiếp tục phát triển mạnh mẽ nếu được (SCIC) rót vốn đúng lúc, đúng liều... thì hãy xem lại hiệu quả của nỗ lực của VNA với tư cách là đối tác chi phối, nắm giữ 70% cổ phần trong Jestar Pacific trong việc vực dậy hãng hàng không này khỏi thua lỗ kéo dài trong nhiều năm qua.

Nói cách khác, cùng với những bài học xương máu để lại từ việc tái cơ cấu Vinashin, Vinalines hoặc hàng loạt dự án đắp chiếu của Bộ Công thương dù trước đó được tin tưởng hoàn toàn qua những phát biểu như kiểu “Vinashin sẽ có lãi sau 3 năm tái cơ cấu”, sẽ không có gì đảm bảo rằng tiền vốn của SCIC rót vào VNA sẽ được bảo toàn và sinh sôi thêm.

Lý do thứ hai SCIC đưa ra để giải thích cho việc muốn đầu tư vào VNA là nguồn vốn đầu tư của SCIC hiện rất dồi dào, đủ khả năng bơm hàng ngàn tỷ đồng cho VNA. Lý do này làm cho dư luận hiểu rằng SCIC đang thừa tiền mà không biết làm gì, không biết đầu tư vào đâu. Nếu đúng vậy thì thay vì cứ rót vốn vào những doanh nghiệp, những dự án đầu tư chẳng biết hiệu quả ra sao, thà rằng SCIC cứ tiếp tục đem tiền “thừa” này đi gửi ngân hàng như họ đã và đang làm trong suốt nhiều năm qua, như được thể hiện ở tỷ lệ lớn doanh thu và lợi nhuận của SCIC hàng năm là từ tiền gửi ngân hàng.

Tóm lại, chừng nào mà các hãng hàng không tư nhân của Việt Nam còn (khả năng) tồn tại mà không phải, không thể trông chờ vào sự rót vốn của nhà nước thì chừng đó SCIC hay bất cứ cơ quan chức năng nào khác chẳng có lý do chính đáng nào để rót vốn nhà nước cho VNA, một doanh nghiệp đã không còn là doanh nghiệp nhà nước nữa.

Chắc nhiều người lấy lý do VNA tuy đã được cổ phần hóa nhưng Nhà nước vẫn nắm giữ đa số sở hữu nên nếu không cứu giúp thì cuối cùng Nhà nước cũng sẽ bị thiệt hại, nên cần phải cứu VNA bằng cách nào đó, chứ không thể bỏ mặc VNA tự xoay xở một mình. Nếu vậy thì hãy tham khảo cách xoay xở để tồn tại của các hãng hàng không tư nhân ngay của Việt Nam mà không hề có sự trợ giúp bằng cách rót vốn nhà nước.

Wednesday, 17 June 2020

Cần sửa quy định về sự kiện bất khả kháng trong Bộ luật dân sự (Bài đăng trên TBKTSG, báo giấy, 11/6/2020)


Khoản 1 điều 156 Bộ luật dân sự 2015 quy định: “Sự kiện bất khả kháng là sự kiện xảy ra một cách khách quan không thể lường trước được và không thể khắc phục được mặc dù đã áp dụng mọi biện pháp cần thiết và khả năng cho phép.”

Khi xảy ra sự kiện bất khả kháng, khoản 2 điều 351 của Bộ luật dân sự 2015 quy định: “Trường hợp bên có nghĩa vụ không thực hiện đúng nghĩa vụ do sự kiện bất khả kháng thì không phải chịu trách nhiệm dân sự, trừ trường hợp có thỏa thuận khác hoặc pháp luật có quy định khác”.

Trong đại dịch Covid-19 nhiều chủ thể kinh tế ở Việt Nam đã xem xét áp dụng quy định về sự kiện bất khả kháng được nêu ở trên để miễn trừ các nghĩa vụ trong hợp đồng giao kết của mình với các đối tác, chẳng hạn như nghĩa vụ thanh toán tiền thuê mặt bằng đầy đủ và đúng hạn trong thời gian xảy ra dịch Covid-19 và Chính phủ ban hành lệnh cách ly xã hội làm cho nhiều hoạt động kinh tế bị đình trệ, ảnh hưởng nghiêm trọng.

Tuy nhiên, qua thực tế áp dụng, quy định này của Bộ luật dân sự đã cho thấy những tồn tại cần phải được sửa đổi cho phù hợp.

Quy định rõ chủ thể

Trước tiên, hãy phân tích câu: “Sự kiện bất khả kháng là sự kiện xảy ra một cách khách quan không thể lường trước được và không thể khắc phục được mặc dù đã áp dụng mọi biện pháp cần thiết và khả năng cho phép.”

Ai là chủ thể trong câu này? Nếu đó là các bên của hợp đồng thì đúng là các chủ thể này có thể không lường trước được và không thể khắc phục được sự kiện bất khả kháng, như dịch Covid-19. Nhưng nếu là một bên thứ ba như Chính phủ mà hiện nay một số doanh nghiệp bán lẻ, dịch vụ đang kiến nghị xác nhận Covid-19 là sự kiện bất khả kháng thì... chưa chắc! Bởi Chính phủ vẫn hoàn toàn có thể lường trước được và khắc phục được dịch Covid-19, như thực tế đã và đang chứng minh, và, do đó, ít nhất là đối với Chính phủ, dịch Covid-19 không phải là, khó có thể coi được là sự kiện bất khả kháng.

Như vậy, ít ra thì câu trên cần phải được sửa lại, bổ sung thêm chủ thể cụ thể (là các bên tham gia ký kết hợp đồng giao kết) để tránh gây nhầm lẫn, diễn giải tùy nghi.

Phải được hiểu, diễn giải theo một cách duy nhất

Tiếp theo, đặt câu trên trong bối cảnh cụ thể là dịch Covid-19 xảy ra và tác động của nó lên hợp đồng thuê mặt bằng giữa doanh nghiệp bán lẻ và đối tác cho thuê mặt bằn để cho cụ thể và dễ hiểu. Nếu diễn giải một cách chặt chẽ theo ngữ nghĩa thì câu này được hiểu là các bên trong hợp đồng thuê mặt bằng không thể lường trước được sự nổ ra dịch Covid-19 vào thời điểm ký kết hợp đồng; và khi dịch Covid-19 xảy ra, các bên trong hợp đồng không thể khắc phục được sự kiện bất khả kháng này – dịch Covid-19. 

Đương nhiên là bên thuê mặt bằng và bên cho thuê không thể khắc phục được dịch Covid-19 (dù có làm cách gì và cố gắng đến đâu). Nhưng nếu chỉ có vậy thì không chỉ dịch Covid-19 mà còn nhiều sự kiện khách quan khác xảy ra, ví dụ đơn giản như trời mưa, mà các bên trong hợp đồng thuê mặt bằng không thể khắc phục được (không thể ngăn cho trời không mưa). Vì vậy, nếu cứ vận dụng cách hiểu cứng nhắc từ câu cú trong quy định này của Bộ luật dân sự 2015 thì bên thuê mặt bằng có thể viện dẫn đủ thứ lý do khách quan nhưng... “trời ơi đất hỡi” để làm tiền đề cho kích hoạt điều khỏa về sự kiện bất khả kháng.

Do đó, câu trên cần phải được hiểu một cách phù hợp thực tế hơn. Cụ thể là dịch Covid-19 đã gây ra những hậu quả, gồm cách ly xã hội, làm cho một trong các bên trong hợp đồng không thể thực hiện được các nghĩa vụ, trách nhiệm của mình được quy định trong hợp đồng (gồm trả tiền thuê mặt bằng đầy đủ và đúng hạn), dù bên vi phạm này đã làm mọi cách có thể để khắc phục được các hậu quả của dịch Covid-19, gồm cách ly xã hội.   

Nói cách khác, quy định sự kiện bất khả kháng trong Bộ luật dân sự 2015 đang tạo ra những cách hiểu, diễn giải khác nhau, tùy theo ý chí của người áp dụng. Đây là điều tuyệt đối cần tránh đối với các quy định pháp luật nền vì thế cần phải sửa đổi lại sao cho chỉ dẫn đến một cách hiểu duy nhất và đúng đắn.

Quy định trong hợp đồng vẫn phải là... trên cả “pháp luật”!

Một tồn tại khác nằm ở quy định ở khoản 2 điều 351: “Trường hợp bên có nghĩa vụ không thực hiện đúng nghĩa vụ do sự kiện bất khả kháng thì không phải chịu trách nhiệm dân sự, trừ trường hợp có thỏa thuận khác hoặc pháp luật có quy định khác”.

Quy định với chữ “hoặc” như thế này sẽ làm nảy sinh trường hợp các quy định khác của pháp luật sẽ 
thay thế các quy định trong hợp đồng và tạo nên tư duy rằng các quy định pháp luật chung có hiệu lực hơn hợp đồng. Cụ thể, giả sử doanh nghiệp bán lẻ, dịch vụ coi dịch Covid-19 là sự kiện bất khả kháng và được đồng thuận bởi bên đối tác trong hợp đồng thuê mặt bằng. Tuy nhiên, giả sử tiếp trong hợp đồng có điều khoản quy định bên thuê phải thông báo trước một tuần cho bên cho thuê bằng văn bản về ý định áp dụng điều khoản sự kiện bất khả kháng để không trả tiền thuê đầy đủ, đúng hạn, nhưng bên thuê đã không tuân thủ điều khoản này. Như vậy, bên thuê sẽ không được áp dụng điều khoản sự kiện bất khả kháng nếu căn cứ vào hợp đồng.

Nhưng do Bộ luật dân sự 2015 vốn không có điều khoản nào quy định để áp dụng sự kiện bất khả kháng thì trước hết các bên vẫn phải tuân thủ đúng các quy định trong hợp đồng nên bên thuê mặt bằng hoàn toàn có quyền viện dẫn quy định tại khoản 2 điều 351 rằng pháp luật (tức Bộ luật dân sự) có quy định khác, cho phép họ không phải chịu trách nhiệm dân sự (không trả tiền thuê mặt bằng), dù họ không tuân thủ quy định trong hợp đồng (không cần phải thông báo cho bên cho thuê).

Tất nhiên là sự bất đồng trong vận dụng các quy định này sẽ dẫn đến sự kiện cáo ra tòa và phán quyết rất có thể là có lợi cho bên cho thuê mặt bằng, nhưng nó lại một lần nữa cho thấy sự cần thiết phải sửa đổi lại quy định về sự kiện bất khả kháng trong Bộ luật dân sự 2015.

Wednesday, 10 June 2020

Đóng cửa với M&A có thể còn mất nhiều hơn (Bài đăng trên TBKTSG, 11/6/2020)

https://www.thesaigontimes.vn/304515/dong-cua-voi-ma-co-the-con-mat-nhieu-hon.html
Đã có những đề xuất dừng mua bán, sáp nhập doanh nghiệp trong đại dịch Covid-19 để ngăn chặn nước ngoài thâu tóm doanh nghiệp Việt Nam với giá rẻ. Đề xuất này dựa trên mối lo “mất” mà chưa nghĩ đến cái “được” cũng như cơ hội để có được nhà đầu tư có chất lượng. Đó là chưa kể mối lo “mất”, cho đến nay, vẫn chỉ là cảm tính.
Những tin tức dồn dập về các thương vụ mua bán và sáp nhập (M&A) của người Thái ở Việt Nam mấy năm trước đã làm dư luận sôi sục bởi những hậu quả chúng sẽ để lại cho nền kinh tế Việt Nam. Người viết bài này đã phân tích và chỉ ra những hậu quả theo kiểu “tin đồn” và thuyết âm mưu này đều là vô lý, bị phóng đại, bi kịch hóa quá mức(1).
Nay nhìn lại tình hình thực tế sau vài năm các thương vụ này được thực hiện, sẽ không khó để thấy nỗi lo sợ về các thương vụ M&A bởi người Thái nói riêng và người nước ngoài nói chung, cũng như những đề xuất mới đây ở Việt Nam về cấm đoán, hạn chế M&A bởi người nước ngoài là rất cảm tính, vô lý, thậm chí còn có hại cho quá trình hồi phục và phát triển kinh tế hậu Covid-19.
Cụ thể hơn, dư luận trước đây lo ngại rằng hàng Việt sẽ bị lấn lướt và gạt bỏ khỏi hệ thống bán lẻ bị chi phối bởi người Thái. Khi đó, người Thái có thể lũng đoạn thị trường Việt Nam do đã nắm cả chuỗi giá trị từ sản xuất đến phân phối tại Việt Nam.
Thực tế ở hệ thống siêu thị BigC rõ ràng không cho thấy có xu hướng tăng rõ rệt về sự “thôn tính” của hàng Thái nhiều hơn so với trước đây, hay sự “lũng đoạn” về giá (tăng giá vô tội vạ), nếu có. Chí ít thì cho đến nay cũng hầu như không có ai lên tiếng lặp lại mối lo này nữa. Nguyên nhân cản trở người Thái làm được việc này là bởi, như người viết đã từng lập luận, người Thái dù có nắm được Big C, Family Mart, Metro, và Nguyễn Kim, và dù những doanh nghiệp, những siêu thị này có quy mô lớn, nhưng chúng không phải là tất cả trong nền kinh tế Việt Nam, trong ngành của chúng, và họ phải cạnh tranh với nhiều doanh nghiệp, nhiều hệ thống siêu thị khác của nội địa và nước ngoài.
Mối lo ngại lớn thứ hai là sau khi thâu tóm, các ông chủ mới người Thái sẽ thay thế/hô biến các thương hiệu Việt “một thời vang bóng” như Sabeco bởi các thương hiệu sẵn có/mới của người Thái. Thực tế thì Sabeco vẫn là Sabeco, và cũng chẳng thấy có dấu hiệu rõ ràng nào, nếu có, cho chuyện thay thế/hô biến thương hiệu này.
Lo ngại thứ ba là “miếng ngon cho người hưởng”; các thương hiệu đình đám của người Việt rơi vào tay người Thái để họ hưởng quả ngọt, chuyển lợi nhuận về nước, chẳng để lại gì cho nền kinh tế Việt Nam. Thực tế thì, theo thông tin trên báo chí, tình hình sản xuất, kinh doanh của nhiều doanh nghiệp tại Việt Nam do người Thái thâu tóm, mua cổ phần như BigC hay Sabeco đều đang rất chật vật, lao dốc...(2).
Sự bốc hơi giá trị vốn hóa của Sabeco làm cho giá trị của gần 54% cổ phần của ThaiBev tại Sabeco rơi thẳng đứng từ 5 tỉ đô la Mỹ tại thời điểm thâu tóm xuống còn chưa được 2 tỉ đô la gần đây. Nếu ở cương vị là “cựu” chủ nhân của số cổ phần này, hẳn nhiều người sẽ phải cảm thấy “hú vía” khi Việt Nam đã “thoát hàng” một cách ngoạn mục với giá không thể tốt hơn được nữa. Đồng nghĩa với điều này là sự thiệt thấy rõ của chủ đầu tư Thái Lan khi đã “trót” đâm lao vào thương vụ thâu tóm Sabeco. Nói cách khác, đừng vì lo ngại vô cớ rằng việc “bán mình” cho người nước ngoài luôn là thua thiệt để tự tước đi các cơ hội tốt để tái cơ cấu, tìm hướng đầu tư mới.
Bài học rút ra thêm ở đây là chúng ta cần tránh việc đưa ra những kiến nghị bất hợp lý tương tự như của một số tổ chức và cá nhân gần đây về chuyện dừng mua bán, sáp nhập doanh nghiệp trong giai đoạn dịch bệnh. Họ cho rằng đại dịch làm thương tổn nhiều doanh nghiệp Việt Nam, đẩy họ vào nguy cơ bị nước ngoài thâu tóm với giá rẻ. Do đó, cần phải “bảo vệ” các doanh nghiệp này bằng cách dừng việc mua bán, sáp nhập doanh nghiệp.
Bài học từ thương vụ thâu tóm Sabeco cho thấy giá rẻ hay đắt chỉ mang tính thời điểm, hoàn toàn mang tính tương đối, và tùy thuộc góc nhìn. Với các thương vụ M&A hiện nay, trong đại dịch, có thể nói rằng giá thâu tóm là rẻ, nhưng là rẻ so với trước khi xảy ra đại dịch, chứ không nhất thiết là rẻ so với doanh nghiệp khác, ở nước khác. Đứng từ góc độ nhà đầu tư nước ngoài, họ có rất nhiều lựa chọn trong thời điểm hiện tại, khi nhìn chung giá cả doanh nghiệp trên thế giới đều sụt giảm so với trước đại dịch. Nếu ngăn họ thâu tóm doanh nghiệp Việt Nam thì họ vẫn sẽ có nhiều lựa chọn khác hấp dẫn không kém, vậy điều gì làm họ mặn mà với doanh nghiệp Việt Nam nếu họ không được chào mời? Nếu đứng từ góc độ doanh nghiệp phải bán mình, ngăn cấm họ bán mình thực tế có thể đẩy họ vào chỗ chết nhanh hơn, chứ không phải là cứu họ.
Tâm lý lo sợ doanh nghiệp bị thâu tóm với giá rẻ trong khủng hoảng cũng hệt như tâm lý “tranh thủ cơ hội” mua được hàng hóa với giá hời trong khủng hoảng trước đây, chỉ khác là chúng ở hai thái cực đối lập. Như đã chứng kiến trong cuộc khủng hoảng kinh tế những năm 1999-2000, việc không ít doanh nghiệp nhà nước của Việt Nam tranh thủ (đề xuất) mua máy móc, thiết bị như tàu biển (cũ) đã để lại những hậu quả tai hại sau này. Nói cách khác, các “cơ hội” trong các cuộc khủng hoảng, bất ổn chỉ là cơ hội với người này nhưng không nhất thiết phải là cơ hội trong con mắt của người khác, nên việc thâu tóm doanh nghiệp hãy để nó xảy ra một cách tự nhiên, theo cơ chế thị trường.
Đó là chưa kể chúng ta còn có những chốt chặn an toàn khác ngăn chặn sự thâu tóm không lành mạnh, như các quy định về tỷ lệ sở hữu tối đa doanh nghiệp bởi nước ngoài trong các ngành nghề. Điều này càng làm cho đề xuất dừng M&A các doanh nghiệp Việt Nam trở nên yếu lý.
(1) https://cafef.vn/doanh-nghiep/dung-bi-kich-hoa-chuyen-thau-tom-doanh-nghiep-viet-cua-nguoi-thai-20160218100004008.chn

Friday, 15 May 2020

Sự điều chỉnh cần thiết (Bài đăng trên TBKTSG, ngày 14/5/2020)

https://www.thesaigontimes.vn/303506/su-dieu-chinh-can-thiet-voi-cac-chinh-sach-hau-covid.html
Ngày 9/5, Thủ tướng đã chủ trì Hội nghị đối thoại với doanh nghiệp để tìm ra các biện pháp vượt qua thách thức, đón thời cơ, phục hồi kinh tế sau đại dịch Covid-19. Từ hội nghị này, toát lên mấy điểm đáng chú ý.

Trước hết, có lẽ hội nghị này là lần đầu tiên Thủ tướng Chính phủ đề cập đến một chỉ tiêu tăng trưởng GDP mới thấp hơn mức mục tiêu cần đạt được nêu ra hồi tháng 4, thời điểm cả nước đang ở cao trào của dịch. Cụ thể hơn, trong hội nghị đối thoại tháng 5 này, Thủ tướng nhấn mạnh năm 2020 tăng trưởng Việt Nam phải đạt trên 5%.  

Nếu so với tinh thần “quyết không điều chỉnh mục tiêu tăng trưởng” hồi tháng 4 (tức tăng trưởng vẫn phải đạt khoảng 6,8% năm 2020) thì mức 5% tuyên bố trong hội nghị là một sự điều chỉnh giảm đáng kể, bằng khoảng 3/4 mục tiêu tăng trưởng đặt ra trước đây.

Trong những tháng trước đây, người viết đã đôi lần khuyến nghị Chính phủ cần phải giảm mục tiêu tăng trưởng trong vòng xoáy của đại dịch cùng với tất cả các sự bất trắc đi kèm, sản sinh từ nó. Khuyến nghị này chủ yếu được rút ra từ những bài học đối phó với khủng hoảng trong quá khứ, đặc biệt giai đoạn 2009-2010. Thời kỳ đó, sự “quyết liệt” thúc đẩy tăng trưởng qua các gói “kích cầu” mù quáng đã để lại di chứng nghiêm trọng cho nền kinh tế trong suốt những năm sau này, dù tăng trưởng GDP trong thời kỳ đó cũng “nhúc nhắc” tăng thêm được đôi chút.

Sự cương quyết không điều chỉnh giảm mục tiêu tăng trưởng hồi tháng 4 đặt ra rủi ro đáng kể về sự lặp lại những sai lầm cũ, bởi đơn giản là để đạt được tốc độ tăng trưởng cao đến mức thành không tưởng như vậy trong bối cảnh mọi thứ mù mịt, nhìn đâu cũng thấy khó khăn thì sẽ chẳng có một giải pháp nào ngoài việc phải tung tiền ra hết cỡ  một cách cũng mù quáng gần như trước đây để đạt được sự bứt phá ngắn hạn nào đó về tăng trưởng.

Rất may là có lẽ cũng đã học được những bài học đắt giá trong quá khứ nên các cơ quan chức năng lần này đã trở nên thận trọng hơn rất nhiều trong “chiến dịch giải cứu” nền kinh tế dù vẫn còn nguyên đó áp lực phải góp phần đạt được mục tiêu tăng trưởng cao. Rõ thấy nhất là Ngân hàng Nhà nước (NHNN) đã không còn (phải) tung ra những gói cho vay hỗ trợ lãi suất thông qua hệ thống ngân hàng thương mại. NHNN dù cũng phải yêu cầu hệ thống ngân hàng thương mại tích cực và tăng cường hỗ trợ nền kinh tế, và NHNN cũng gián tiếp hỗ trợ qua việc cho vay tái cấp vốn, nhưng NHNN đã công khai lặp lại xuyên suốt một chủ trương nhất quán là kiên quyết không hạ chuẩn cho vay để tránh phát sinh nợ xấu, bất chấp đây đó có nhiều lời kêu gọi giải cứu từ phía các tổ chức hữu trách liên đới, hiệp hội, doanh nghiệp và người tiêu dùng.

Thực tế này cho thấy tinh thần tăng trưởng kinh tế nhưng không phải là bằng mọi giá, tăng trưởng phải đi đôi với ổn định vĩ mô đã trở thành nhận thức chung hiện nay, chứ không chỉ dừng lại ở lời hô hào hay là khẩu hiệu bề ngoài nữa.

Và cho đến hội nghị ngày 9/5 thì Thủ tướng đã gián tiếp công nhận sự điều chỉnh giảm mục tiêu tăng trưởng, qua đó cũng là trực tiếp “giải cứu” cho các cơ quan chức năng như NHNN không phải đau đầu tìm điểm cân bằng giữa một bên là áp lực từ Thủ tướng, từ Chính phủ và một bên là nhu cầu đảm bảo an toàn hệ thống và sự ổn định kinh tế vĩ mô.

Vấn đề tiếp theo là sự phù hợp của mục tiêu tăng trưởng 5%. Mục tiêu này vẫn là cao hay đã đủ thấp, trong tầm tay mà không gây ra nguy cơ bất ổn lớn nào cho kinh tế vĩ mô (nhưng vẫn là mức cao lý tưởng cho kinh tế thế giới)? Vì ngay như IMF cũng chỉ dự báo, như Thủ tướng cho biết, tăng trưởng  của Việt Nam năm nay chỉ là 2%.

Trong và ngoài hội nghị cũng có nhiều nhận định về cơ hội “hiếm có”, cơ hội “vàng” cho Việt Nam, sự “chuyển biến ngoạn mục”, gây “kinh ngạc” cho thế giới... thời hậu đại dịch, cũng như khuyến nghị chính sách này khác để Việt Nam khắc phục các khó khăn, trở ngại, tận dụng tốt các cơ hội trời cho này. Nhưng tiếc là nhiều trong số nhận định lạc quan này vẫn mang hơi hướng suy diễn chủ quan, tạo nên ấn tượng Việt Nam là một thỏi nam châm mới của thế giới, tương tự như nhận định thời TPP trước đây rằng Mỹ rất thiết tha với TPP, tìm mọi cách lôi kéo Việt Nam vào TPP vì tầm quan trọng chiến lược của Việt Nam trong thỏa thuận này.

Trong những khuyến nghị chính sách, trừ những cái “độc đáo” như kiểu đặt trần lãi suất tiền gửi dài hạn 5%/năm, còn thì phần lớn các khuyến nghị còn lại chung quy lại chỉ đòi nhà nước mở hầu bao hỗ trợ cho, hoặc giảm thu ngân sách (thuế, phí...) từ đối tượng này, đối tượng kia.

Chắc chủ nhân của kiến nghị đặt trần lãi suất cũng biết rõ sự hữu hiệu cũng như khả năng thực thi của trần lãi suất suốt cả thời gian trước đây, nhất là mỗi khi có cuộc đua lãi suất của các ngân hàng thương mại, nên chắc cũng sẽ biết rõ khả năng phá sản của khuyến nghị của mình.

Với những khuyến nghị khác về việc nhà nước tăng chi, giảm thu thì phải nói thẳng thắn là chẳng có gì là mới mẻ, là “độc đáo Việt Nam” nên cũng khó mà hy vọng sẽ tạo ra một bước chuyển biến ngoạn mục hay gây kinh ngạc gì, nếu không muốn nói khác đi vì khả năng tăng chi, giảm thu của Việt Nam còn hạn hẹp hơn rất nhiều nước khác trên thế giới.

Phép thử của Chính phủ kiến tạo (Bài đăng trên TBKTSG bản in, ngày 6/5/2020)

https://www.thesaigontimes.vn/303267/tbktsg-so-19-2020-tram-dau-do-dau…-trai-phieu-doanh-nghiep.html

Khẩu hiệu xây dựng Chính phủ kiến tạo đã và đang được cố gắng hiện thực hóa đưa vào cuộc sống từ nhiều năm nay. Cho đến nay, một số kết quả bước đầu đã được ghi nhận, như nỗ lực cắt giảm thủ tục kinh doanh của các bộ. Tuy vậy, vẫn còn nhiều tồn tại dai dẳng đến mức thành vô lý đang thách thức nghiêm trọng tính khả thi của khẩu hiệu này.

Một ví dụ điển hình của những tồn tại đó là chuyện doanh nghiệp nhà nước (DNNN) không công bố, hoặc công bố không đầy đủ thông tin theo quy định. Đã không biết bao nhiêu lần từ năm này qua năm khác vấn đề này được mang ra thảo luận, nhắc nhở, thúc giục và “yêu cầu nghiêm túc thực hiện” ở, bởi mọi cấp độ lên đến Thủ tướng. Nhưng rồi sự việc đâu vẫn hoàn đấy, không hề có triển vọng được cải thiện.

Đối tượng được mang ra phê phán trước tiên là các lãnh đạo DNNN. Điều này cũng đúng vì chắc không ít người đã hoặc cố tình coi nhẹ, xem thường quy định pháp luật về công bố thông tin, hoặc thậm chí có những lý do “khó nói” để trì hoãn việc công bố này, như, ví dụ, muốn che giấu những khoản kinh doanh thua lỗ, những giao dịch mờ ám, mang tính trục lợi.

Tuy nhiên, đã và sẽ có không ít DNNN lại đổ lỗi vấn đề này là do sự chậm chễ của cơ quan chủ quản, cơ quan đại diện chủ sở hữu trong việc phê chuẩn các kiến nghị, giải trình của DNNN, làm chậm chễ hoặc không đảm bảo chất lượng thông tin mà DNNN phải công bố theo quy định. Trong khi đó, cơ quan đại diện chủ sở hữu cũng không làm tròn trách nhiệm của mình theo quy định, như không đôn đốc triệt để doanh nghiệp công bố thông tin, hoặc không thực hiện đầy đủ nhiệm vụ về công bố thông tin của bản thân mình, gồm không xây dựng chuyên mục riêng về công bố thông tin, chưa thực hiện công tác thanh tra, kiểm tra, giám sát, xử lý các vi phạm về công bố thông tin...(1).

Ở cấp quản lý cao nhất, Chính phủ và Thủ tướng, các Phó Thủ tướng, có thể thấy rõ tinh thần “quyết liệt” trong thực thi pháp luật về công bố thông tin của DNNN, được thể hiện chủ yếu ở các công văn, các hội nghị, cuộc họp thúc giục, yêu cầu các cấp, ngành và DNNN công bố thông tin theo quy định. Nhưng đáng tiếc là sự quyết liệt này không đi kèm với chế tài cho những cá nhân, bộ phận không tuân thủ pháp luật, mà bằng chứng là tình trạng vi phạm vẫn cứ diễn ra tràn lan kéo dài từ năm này sang năm khác.

Trước tình trạng ai cũng có phần lỗi của mình, sẽ là không đủ, không thỏa đáng để quy kết hoàn toàn trách nhiệm cho một đối tượng cụ thể nào đó, nhất là DNNN.

Đương nhiên, tình trạng vi phạm pháp luật trắng trợn nhưng “hòa cả làng” cũng không được phép để xảy ra đối với một Chính phủ kiến tạo, đặc biệt là khi pháp luật này liên quan đến tăng cường tính minh bạch và nỗ lực nâng cao hiệu quả kinh doanh của DNNN. Ngược lại, cũng không thể nhẹ nhàng, dễ dãi đổ lỗi cho “cơ chế”, hay sự “không đồng bộ”, “chưa hoàn thiện” của hệ thống pháp luật..., bởi những lỗi này đều là lỗi chủ quan, có thể khắc phục được một khi Chính phủ quyết tâm cải cách và... kiến tạo!

Như vậy, sẽ là không quá lời khi nói rằng việc xử lý vấn đề vi phạm pháp luật về công bố thông tin của DNNN sẽ là một phép thử cho khả năng và sự tồn tại của Chính phủ kiến tạo.

Cần làm gì và như thế nào để khắc phục vấn nạn công bố thông tin của DNNN không phải là mục đích và tầm của bài viết này, nhưng xin nói rằng phương cách xử lý hiện tại chắc chắn sẽ không đi đến đâu, như thực tế đã chứng minh.

Do đó, nếu cho rằng, nhận thức được rằng sẽ khó hoặc không xử lý được việc vi phạm các quy định pháp luật về công bố thông tin của DNNN thì, thay vì bãi bỏ các quy định này, Chính phủ hãy thể hiện sự kiến tạo của mình bằng cách triệt để cải cách DNNN, gồm tư nhân hóa chúng, chỉ giữ lại một số ít DNNN thiết yếu, không thể không có và việc công bố thông tin về chúng là không cần thiết.
(1) https://tinnhanhchungkhoan.vn/doanh-nghiep/gan-30-doanh-nghiep-nha-nuoc-van-chua-thuc-hien-cong-bo-thong-tin-319960.html

Friday, 8 May 2020

Đừng để quản lý chỉ là hình thức (Bài đăng trên TBKTSG bản in, 29/4/2020)

https://www.thesaigontimes.vn/303062/tbktsg-so-18-2020-chien-luoc-kinh-te-song-chung-voi-dai-dich.html

Hồi tháng 3 năm nay, theo báo chí và website của Ủy ban Quản lý vốn nhà nước tại doanh nghiệp (Ủy ban) thì Ủy ban đã phê duyệt kế hoạch sản xuất, kinh doanh và đầu tư phát triển năm 2020 của 9 trong số 19 tập đoàn, tổng công ty do Ủy ban quản lý, gồm Tổng công ty Đầu tư và Kinh doanh vốn nhà nước (SCIC), Tập đoàn Công nghiệp Than – Khoáng sản Việt Nam (TKV), Tổng công ty Đầu tư Phát triển đường cao tốc Việt Nam (VEC), Tổng công ty Hàng hải Việt Nam (Vinalines), Tổng công ty Viễn thông MobiFone (MobiFone), Tổng công ty Lâm nghiệp Việt Nam (CTCP), Công ty mẹ - Tập đoàn Bưu chính Viễn thông Việt Nam (VNPT), Vietnam Airlines (HVN), và Tổng công ty Cảng hàng không Việt Nam (ACV).

Chung quy vẫn là lỗi chủ quan

Kể từ tháng 3 đến thời điểm bài viết, hoàn toàn không có thêm thông tin cập nhật gì thêm về chuyện phê duyệt kế hoạch sản xuất, kinh doanh này nên có thể suy ra rằng hiện tại vẫn chỉ có 9 tập đoàn, tổng công ty là đã có kế hoạch sản xuất, kinh doanh được phê duyệt. Như vậy, vẫn còn đến hơn một nửa số tập đoàn, tổng công ty thuộc quản lý của Ủy ban đang sản xuất, kinh doanh, đầu tư... vô kế hoạch!

Không rõ lý do của việc chậm chễ này, nhưng căn cứ theo thông tin trên báo chí hồi tháng 3 rằng Vinalines vẫn chưa có báo cáo tài chính quý 4 năm 2019 (1) thì có thể cho rằng một phần lý do của sự chậm chễ này là do một số tập đoàn, tổng công ty vẫn chưa nộp báo cáo tài chính và (do đó) chưa đệ trình kế hoạch sản xuất, kinh doanh và đầu tư phát triển năm 2020 để Ủy ban phê duyệt.

Nếu đúng là vì lý do không/chưa có báo cáo tài chính, không/chưa nộp kế hoạch sản xuất, kinh doanh và đầu tư phát triển thì trách nhiệm hàng đầu vẫn thuộc về Ủy ban bởi đã không thúc giục, bắt buộc các tập đoàn, tổng công ty nộp báo cáo và kế hoạch đầy đủ, đúng hạn, trong khi một số tập đoàn và tổng công ty khác đã hoàn thành nghĩa vụ này.

Nếu có lý do rằng Ủy ban đã nhận được báo cáo, kế hoạch từ doanh nghiệp nhưng họ vẫn chưa phê duyệt được bởi những yếu tố “khách quan” như không đủ nhân lực có trình độ, đạt yêu cầu cho nhiệm vụ phê duyệt này thì đây không còn là yếu tố khách quan nữa, mà hoàn toàn mang tính chủ quan. Bởi Ủy ban đã được thành lập từ hơn hai năm nay với sứ mệnh gồm phê duyệt kế hoạch sản xuất kinh doanh của doanh nghiệp thuộc quản lý nên việc tuyển đủ nhân lực như yêu cầu và quy hoạch phải là một trong những đầu công việc trọng tâm phải làm ngay. 

Còn nếu quy cho một lý do “khách quan” khác nghe dễ thuyết phục hơn rằng đã có sự “vênh” trong hiểu và diễn giải các văn bản pháp luật liên quan trong mối quan hệ nghiệp vụ giữa Ủy ban và các bộ nên dẫn đến việc phê chuẩn chậm chễ... thì Ủy ban vẫn không thoát được trách nhiệm hàng đầu bởi là cơ quan duy nhất phê duyệt kế hoạch sản xuất, kinh doanh của doanh nghiệp thuộc quản lý nên phải tích cực, chủ động giải quyết sự “vênh” này bằng những cách như trình Thủ tướng cho ý kiến xử lý... Cần lưu ý rằng Thủ tướng cũng đã phê bình việc Ủy ban chưa đề xuất được thể chế để sửa các vướng mắc như cơ chế, chính sách chồng chéo, chưa rõ ràng... (2)

Căn cứ phê duyệt là dấu hỏi

Không rõ căn cứ nào để Ủy ban xem xét và phê duyệt kế hoạch sản xuất kinh doanh của doanh nghiệp. Nhưng rất có thể Ủy ban chủ yếu vẫn phải dựa vào kế hoạch đệ trình bởi doanh nghiệp rồi “nâng lên đặt xuống” một vài con số nào đó.

Dẫu vậy, hãy trở lại với trường hợp chưa có báo cáo tài chính quý 4/2019 của Vinalines. Sự thiếu vắng này cho thấy ít nhất là đối với Vinalines, kế hoạch sản xuất kinh doanh của họ được Ủy ban phê duyệt khi chưa rõ doanh thu, lợi nhuận và các chỉ tiêu tài chính khác cho cả năm 2019 là như thế nào để từ đó làm căn cứ cho việc lập kế hoạch năm nối tiếp (2020). Hay nói một cách không quá lời rằng kế hoạch sản xuất kinh doanh và đầu tư của những doanh nghiệp thuộc quản lý của Ủy ban (như Vinalines) và việc phê duyệt chúng nhiều khi chỉ là để cho có!

Đó là chưa kể thực tế là hiện nay vốn đầu tư cho một số dự án của những doanh nghiệp như VEC đang gặp vướng mắc (liên quan đến việc bàn giao các doanh nghiệp này về Ủy ban mà không còn nằm dưới sự quản lý của Bộ Giao thông Vận tải nữa). Sự vướng mắc này chắc chắn sẽ ảnh hưởng lớn đến kế hoạch sản xuất, kinh doanh và đầu tư của các doanh nghiệp này ít nhất trong năm 2020. Thế nhưng dường như vấn đề này đã không được cân nhắc khi Ủy ban phê duyệt kế hoạch sản xuất, kinh doanh và đầu tư của những doanh nghiệp này. Bởi vậy, chất lượng kế hoạch sản xuất kinh doanh và ngay cả việc phê duyệt là một dấu hỏi.

Tóm lại, với sự chậm chễ nghiêm trọng cùng với tồn tại hiện hữu về chất lượng trong việc phê duyệt kế hoạch sản xuất kinh doanh và đầu tư của các doanh nghiệp thuộc quản lý của Ủy ban, có thể nói rằng việc quản lý các tập đoàn và tổng công ty thuộc Ủy ban chỉ là hình thức, diễn ra trên giấy. Như vậy, dù Ủy ban đã trải qua một thời gian tồn tại và hoạt động không thể nói là ngắn, năng lực quản lý, vận hành và, do đó, ý nghĩa tồn tại của Ủy ban cần phải được xem xét lại một cách nghiêm túc.    

(1) https://cafef.vn/sieu-uy-ban-duyet-phuong-an-kinh-doanh-2020-cho-loat-tap-doan-tong-cong-ty-20200228111739082.chn

(2) https://thanhnien.vn/thoi-su/uy-ban-quan-ly-von-con-cham-thuc-hien-mot-so-viec-quan-trong-1172976.html

Wednesday, 22 April 2020

Không dễ xác nhận Covid-19 là sự kiện bất khả kháng; dù có được xác nhận cũng không dễ thực thi (Bài đăng trên CafeF, 23/4/2020)

https://cafef.vn/chuyen-gia-khong-de-xac-nhan-covid-19-la-su-kien-bat-kha-khang-du-co-duoc-xac-nhan-cung-khong-de-thuc-thi-20200423114341797.chn

Một số chuỗi bán lẻ và dịch vụ lớn tại Việt Nam mới đây đã cùng nhau nộp đơn kiến nghị lên Thủ tướng và các bộ đề nghị xác nhận đại dịch Covid-19 là sự kiện bất khả kháng. Theo họ, dịch Covid-19 thỏa mãn các điều kiện của sự kiện bất khả kháng quy định trong Bộ Luật Dân sự 2015: là sự kiện xảy ra một cách khách quan không thể lường trước được và không thể khắc phục được mặc dù đã áp dụng mọi biện pháp cần thiết và khả năng cho phép.

Mục đích của kiến nghị này là để các doanh nghiệp này có căn cứ pháp lý buộc các đối tác cho thuê mặt bằng điều chỉnh giá thuê mặt bằng, giãn tiến độ thanh toán, vì nhiều đối tác này không xác định Covid-19 là sự bất khả kháng và vẫn yêu cầu các doanh nghiệp này thực hiện nghĩa vụ thanh toán tiền thuê và phí dịch vụ đầy đủ cho thời gian tạm dừng kinh doanh do dịch.

Liệu kiến nghị trên có xác đáng, hợp lý, và khả thi?

Hoàn toàn phụ thuộc vào các điều khoản hợp đồng

Trước hết, cần nhận thức rằng sự kiện bất khả kháng là một điều khoản của hợp đồng mà các bên ký kết đồng ý thực thi với nhau.

Như vậy, nếu trong hợp đồng, ví dụ, thuê mặt bằng giữa doanh nghiệp bán lẻ và đối tác cho thuê mặt bằng không có bất cứ điều khoản nào đề cập đến sự kiện bất khả kháng thì, trừ những trường hợp cực đoan như chiến tranh nổ ra (và Chính phủ cấm làm việc và tịch thu hay trưng thu các thiết bị cần thiết), không bên nào trong hợp đồng được viện dẫn sự kiện bất khả kháng (kể cả đó là sự kiện bất khả kháng được định nghĩa, xác nhận bởi Chính phủ), để được miễn trừ nghĩa vụ thực thi một (số) điều khoản trong hợp đồng, gồm có nghĩa vụ thanh toán tiền thuê và phí đầy đủ và đúng hạn.

Tương tự, kể cả nếu trong hợp đồng có điều khoản nào đó đề cập đến sự kiện bất khả kháng nhưng nội dung lại khác với sự kiện bất khả kháng được định nghĩa, xác định bởi một bên khác không có trong hợp đồng, kể cả đó là Chính phủ, thì không một bên nào trong hợp đồng được phép viện dẫn sự kiện bất khả kháng được định nghĩa, xác nhận bởi bên khác không có trong hợp đồng này (tất nhiên là vẫn loại trừ các trường hợp cực đoan như chiến tranh nói trên).  

Đó là chưa kể, sự kiện bất khả kháng là sản phẩm quy định trong hợp đồng chứ không phải là của luật áp dụng chung (general common law) (1), và các quy định về sự kiện bất khả kháng không phải là quy định của chính sách công cộng (public policy provisions) (2), tức là không do Chính phủ quy định, nên điều này có nghĩa là Chính phủ cũng không định nghĩa, xác nhận thay, hoặc buộc được các bên trong hợp đồng tuân thủ điều khoản về sự kiện bất khả kháng nào đó do Chính phủ định nghĩa, xác nhận.

Bởi vậy, các doanh nghiệp bán lẻ, dịch vụ cần xem xét lại hợp đồng thuê mặt bằng của mình xem có các điều khoản về sự kiện bất khả kháng hay không, và nếu có thì cụ thể như thế nào, có bao gồm cả trường hợp dịch bệnh như Covid-19 hay không... Tùy thuộc hợp đồng không có những điều khoản như vậy, hoặc nếu có thì lại không bao gồm dịch như Covid-19, không có gì để có thể diễn giải được thành những sự kiện như Covid-19, hoặc chỉ có trong hợp đồng đối với một số địa điểm thuê cụ thể, doanh nghiệp sẽ biết liệu có áp dụng điều khoản miễn trừ nghĩa vụ trong trường hợp dịch Covid-19 hay không.

“Doanh thu sụt giảm” có thể là chưa đủ để áp dụng

Trong trường hợp hợp đồng thuê mặt bằng có điều khoản về sự kiện bất khả kháng, và Covid-19 được coi là sự kiện bất khả kháng bởi tất cả các bên, dựa vào đó mà các doanh nghiệp thuê mặt bằng chứng minh rằng doanh thu của họ bị ảnh hưởng nghiêm trọng, kể cả khi họ đã đẩy mạnh bán hàng trực tuyến, thì sự sụt giảm doanh thu này không thôi là chưa đủ để họ áp dụng sự kiện bất khả kháng để miễn trừ nghĩa vụ của mình.

Thông thường, điều khoản sự kiện bất khả kháng trong hợp đồng sẽ quy định cụ thể mức độ tác động của một sự kiện bất khả kháng lên hoạt động của doanh nghiệp để điều khoản này có thể được kích hoạt. Có một số mức độ hay được dùng xếp theo thứ tự nghiêm trọng từ cao đến thấp như “làm ngăn cản”, “gây cản trở”, và “gây trì hoãn”.

Ví dụ, với quy định mức độ ảnh hưởng “làm ngăn cản” thì có nghĩa là doanh nghiệp sẽ không thể hoạt động được bởi sự kiện bất khả kháng. Nhưng các doanh nghiệp bán lẻ vẫn có cách xoay xở để hoạt động như bán hàng trực tuyến. Do vậy, dù doanh nghiệp kinh doanh trực tuyến khó khăn hơn, chi phí nhiều hơn, hay doanh thu hoặc lợi nhuận ít hơn..., những tác động này là chưa đủ để kích hoạt quyền miễn trừ theo điều khoản sự kiện bất khả kháng.

Thực tế thì như đã nêu trong đơn kiến nghị, nhiều doanh nghiệp bán lẻ, dịch vụ vẫn đẩy mạnh bán hàng trực tuyến. Do đó, dù doanh thu có thể bị ảnh hưởng một phần nào đó, kể cả có là trầm trọng, nhưng rõ ràng là Covid-19 đã không “làm ngăn cản” họ kinh doanh hoàn toàn. Do đó, doanh nghiệp sẽ không được vận dụng sự kiện bất khả kháng nếu trong hợp đồng có quy định mức độ ảnh hưởng phải là “làm ngăn cản”.

Đối với doanh nghiệp bán lẻ, dịch vụ không thực hiện bán hàng trực tuyến, rõ ràng đây là một biểu hiện cho việc không “thực hiện mọi biện pháp cần thiết” nên càng không thể áp dụng điều khoản sự kiện bất khả kháng.

Lưu ý rằng các doanh nghiệp nộp đơn kiến nghị còn viện dẫn chuyện “một số cơ quan địa phương không xác định việc kinh doanh trực tuyến này là hoạt động được phép thực hiện trong khoảng thời gian cách ly” vì Covid-19 để chứng tỏ họ không thể hoạt động được, dù đã tích cực thực hiện “mọi biện pháp cần thiết”.

Tuy nhiên, hãy chú ý tới cụm từ “một số cơ quan địa phương”. Điều này có nghĩa là kể cả có vận dụng điều khoản sự kiện bất khả kháng vì Covid-19 thì ít nhất ở những địa phương mà cơ quan chức năng không cấm kinh doanh trực tuyến, các hợp đồng thuê mặt bằng có phục vụ kinh doanh trực tuyến ở những địa phương đó sẽ không được kích hoạt điều khoản sự kiện bất khả kháng.

Ngoài ra, còn một số quy định khác có thể có trong hợp đồng làm cho việc áp dụng điều khoản sự kiện bất khả kháng trở nên không thể nếu doanh nghiệp thuê mặt bằng không tuân thủ, ví dụ như quy định về thông báo về ý định áp dụng điều khoản sự kiện bất khả kháng cho bên đối tác của hợp đồng trong một khung thời gian cụ thể, cũng như hình thức thông báo...

(1) https://www.pinsentmasons.com/out-law/guides/covid-19-force-majeure-clause
(2) https://www.morganlewis.com/pubs/covid-19-and-force-majeure-under-french-law-cv19-lf

Cần cụ thể, nhất quán, đơn giản trong hỗ trợ tín dụng (Bài đăng trên TBKTSG, 23/4/2020, bản gốc)

https://www.thesaigontimes.vn/302748/can-cu-the-nhat-quan-don-gian-trong-ho-tro-tin-dung.html

Ngày 13/3/2020, Ngân hàng Nhà nước (NHNN) đã ban hành Thông tư 01/2020 về việc tổ chức tín dụng (TCTD) cơ cấu lại thời hạn trả nợ, miễn, giảm lãi, phí, giữ nguyên nhóm nợ nhằm hỗ trợ khách hàng chịu ảnh hưởng do dịch Covid-19.

Có thể nói, đây là một hành động kịp thời của NHNN nhằm triển khai chỉ đạo của Thủ tướng kịp thời hỗ trợ doanh nghiệp bị ảnh hưởng của dịch. Tuy nhiên, trên thực tế đã có nhiều ý kiến phản hồi của doanh nghiệp về khó khăn khi yêu cầu TCTD áp dụng các quy định của thông tư này, dẫn đến sự hỗ trợ cần thiết đã không đến được tay khách hàng gặp khó khăn (dịch một cách kịp thời).

Quả thật, từ những quy định có trong thông tư có thể thấy khó khăn mà khách hàng phải đối mặt đầu tiên và quan trọng nhất là sự thiếu vắng một định nghĩa và/hoặc hướng dẫn (rõ ràng) về “khách hàng chịu ảnh hưởng do dịch Covid-19”.

Vì đây là tiền đề để khách hàng vay vốn TCTD được TCTD xét duyệt và thực thi các giải pháp hỗ trợ như trong thông tư, sự thiếu vắng một định nghĩa/hướng dẫn rõ ràng như vậy sẽ gây ra nhiều tình huống không mong muốn, gồm: (i) TCTD dù thực tâm muốn đồng hành cùng khách hàng vay vốn nhưng không rõ khách hàng có thực sự bị ảnh hưởng của Covid hay không, và có đến mức độ phải hỗ trợ như quy định hay không. Để ra quyết định, TCTD buộc phải dựa vào sự tự chứng minh của khách hàng về những thiệt hại do Covid. Sự thể này sẽ dẫn đến tình trạng kéo dài trong việc xét duyệt hỗ trợ trong khi khách hàng thì có thể đang “ngắc ngoải”; (ii) TCTD “tham lam”, lấy cớ là khách hàng không/chưa chứng minh được mình là nạn nhân của Covid để từ chối hỗ trợ theo yêu cầu của NHNN; (iii) khách hàng dù bị thiệt hại thật sự bởi Covid nhưng không biết cách, không có điều kiện (về giấy tờ, tài liệu...) để chứng minh thiệt hại nên không được TCTD hỗ trợ; (iv) và khách hàng của TCTD lợi dụng Covid-19 để khai rằng mình bị thiệt hại bởi Covid-19 để trục lợi chính sách...

Những tình huống như trên sẽ làm cho một chính sách cần thiết và có ý nghĩa như Thông tư 01 trở nên kém hiệu quả. Do đó, điều cần làm hiện nay là nhanh chóng bổ sung sự khiếm khuyết này. Để sự bổ sung được chặt chẽ, nhất quán và quan trọng không kém là đơn giản, NHNN cần phối hợp chặt chẽ với các bộ khác xác định các ngành nghề bị ảnh hưởng trầm trọng bởi dịch. Những doanh nghiệp trong các nhóm ngành nghề này sẽ tự động được coi là doanh nghiệp bị ảnh hưởng bởi Covid và là đối tượng được hưởng các động thái hỗ trợ của TCTD theo Thông tư 01 mà không cần phải chứng minh sự thiệt hại gây ra bởi Covid.

Khó khăn khác liên quan quy định về cơ cấu lại thời hạn trả nợ. Theo Thông tư 01, trong số các điều kiện để được cơ cấu lại thời hạn trả nợ có điều kiện khách hàng không có khả năng trả nợ đúng hạn gốc và/hoặc lãi theo thỏa thuận do ảnh hưởng của dịch. Tương tự như trên, nếu không sửa đổi, bổ sung quy định thì khách hàng thực sự khó khăn vì dịch có thể không được TCTD hỗ trợ. Do đó, cần quy định lại khách hàng trong các ngành bị ảnh hưởng trầm trọng bởi dịch thì sẽ tự động được cơ cấu lại thời hạn trả nợ nếu có yêu cầu, và TCTD không được phép từ chối.

Để tăng thêm phần thực chất, minh bạch và nhất quán, cũng cần xem xét quy định thêm rằng thời hạn cơ cấu lại nợ là đến ngày cụ thể x/y/202z (tất nhiên là không nên dài quá 1 năm), tùy thuộc yêu cầu của khách hàng, để tránh tình trạng TCTD tuy có cơ cấu lại thời hạn trả nợ nhưng chỉ làm cho có, ví dụ như gia hạn thêm 1 tháng, vì Thông tư 01 không có quy định nào ngăn ngừa tình trạng này xảy ra. 

Về phần TCTD, do họ cũng là một doanh nghiệp nên việc dồn trách nhiệm và gánh nặng hỗ trợ cho TCTD là điều không thỏa đáng. Chính phủ nói chung và NHNN nói riêng cần có những động thái hỗ trợ cho chính những TCTD nào có các động thái hỗ trợ doanh nghiệp bị ảnh hưởng của dịch. Một trong những động thái đó là NHNN cho vay ưu đãi cho TCTD như vậy. Tuy nhiên, tham khảo kinh nghiệm nước ngoài, ví dụ như Singapore, NHNN cần bổ sung yêu cầu rằng TCTD có thể vay vốn ưu đãi từ NHNN nhưng phải chuyển toàn bộ sự ưu đãi về lãi suất này cho doanh nghiệp vay vốn từ TCTD. Ví dụ, TCTD có giá vốn là 4%/năm, đang cho vay doanh nghiệp là 7%/năm. Trong đại dịch, TCTD có thể nộp đơn vay NHNN với lãi suất ưu đãi chẳng hạn là 2%/năm, tiết kiệm được 2%/năm giá vốn. Nhưng TCTD không được phép hưởng lợi từ sự ưu đãi này mà phải chuyển phần tiết kiệm giá vốn 2%/năm này cho doanh nghiệp thông qua việc như giảm lãi suất cho vay khoản vay hiện hành từ 7%/năm xuống còn 5%/năm. Làm như vậy thì TCTD vẫn có lợi là giúp cho khách hàng tăng thêm khả năng sống còn để có thể trả nợ đầy đủ cho TCTD sau này.

Nhân đây xin nói thêm về quy định miễn, giảm lãi, phí, theo đó, TCTD quyết định việc miễn, giảm lãi, phí theo quy định nội bộ. Hiểu theo quy định này thì TCTD có quyền không miễn, giảm lãi, phí cho khách hàng. Đây là một quy định hợp lý, vì như đã nói, TCTD cũng là một doanh nghiệp, phải chịu trách nhiệm về kết quả kinh doanh trước cổ đông. Trừ khi được NHNN hỗ trợ bằng những hình thức như cho vay ưu đãi như nói ở trên, TCTD có quyền từ chối không miễn, giảm lãi, phí cho (nhiều) khách hàng nếu xét thấy cần thiết. Do vậy, các khách hàng vay vốn của TCTD cần hiểu rõ điều này để không quá kỳ vọng, tin tưởng chắc chắn mình sẽ được miễn, giảm lãi, phí nếu yêu cầu, hoặc thắc mắc, khiếu nại một cách không cần thiết rằng tại sao nhà nước đã ra quy định hỗ trợ doanh nghiệp, và doanh nghiệp A, B, C được miễn, giảm lãi, phí mà doanh nghiệp của tôi lại không được...


Một số nghiên cứu bằng tiếng Anh của tớ

(Một số bài không download được. Bạn đọc có nhu cầu thì bảo tớ nhé)

19. Yang, Chih-Hai, Ramstetter, Eric D., Tsaur, Jen-Ruey, and Phan Minh Ngoc, 2015, "Openness, Ownership, and Regional Economic Growth in Vietnam", Emerging Markets Finance and Trade, Vol. 51, Supplement 1, 2015 (Mar).
http://www.tandfonline.com/doi/abs/10.1080/1540496X.2014.998886#.Ve7he3kVjIU

18. Ramstetter, Eric D. and Phan Minh Ngoc, 2013, 'Productivity, Ownership, and Producer Concentration in Transition: Further Evidence from Vietnamese Manufacturing', Journal of Asian Economics, Vol. 25, Apr 2013,
http://www.sciencedirect.com/science/article/pii/S1049007812001170.

17. Ramstetter, Eric D. and Phan Minh Ngoc, 2011, 'Productivity, Ownership, and Producer Concentration in Transition: Further Evidence from Vietnamese Manufacturing', ESRI Discussion Paper Series No.278, Economic and Social Research Institute, Cabinet Office, Tokyo, Japan. (http://www.esri.go.jp/en/archive/e_dis/abstract/e_dis278-e.html)

16. Phan, Minh Ngoc and Eric D. Ramstetter, 2009, ‘Foreign Ownership and Exports in Vietnamese Manufacturing’, Singapore Economic Review, Vol. 54, Issue 04.
(http://econpapers.repec.org/article/wsiserxxx/v_3a54_3ay_3a2009_3ai_3a04_3ap_3a569-588.htm)

15. Phan, Minh Ngoc, 2008. ‘The Roles of Capital and Technological Progress in Vietnam’s Economic Growth’, Journal of Economic Studies, Vol. 32, No. 2.
(http://www.emeraldinsight.com/journals.htm?articleid=1724281)

14. Phan, Minh Ngoc, 2008. ‘Sources of Vietnam’s Economic Growth’, Progress in Development Studies, Vol. 8, No. 3.
(http://pdj.sagepub.com/content/8/3.toc)

13. Ramstetter, Eric D. and Phan Minh Ngoc, 2008. 'Productivity, Ownership, and Producer Concentration in Transition: Evidence from Vietnamese Manufacturing’, Working Paper 2008-04, Kitakyushu: International Centre for the Study of East Asian Development.
(http://www.icsead.or.jp/7publication/wp2008a_e.html#04)

12. Ramstetter, Eric D. and Phan Minh Ngoc, 2007. ‘Employee Compensation, Ownership, and Producer Concentration in Vietnam’s Manufacturing Industries’, Working Paper 2007-07, Kitakyushu: International Centre for the Study of East Asian Development.
(www.icsead.or.jp/7publication/wp2007a_e.html)

11. Ramstetter, Eric D. and Phan Minh Ngoc, 2007. ‘Changes in Ownership and Producer Concentration after the Implementation of Vietnam’s Enterprise Law’, Working Paper 2007-06, Kitakyushu: International Centre for the Study of East Asian Development.
(http://www.icsead.or.jp/7publication/wp2007a_e.html#06)

10. Phan, Minh Ngoc and Eric D. Ramstetter, 2006. ‘Economic Growth, Trade, and Multinational Presence in Vietnam's Provinces’, Working Paper 2006-18, Kitakyushu: International Centre for the Study of East Asian Development. Also presented in the 10th Convention of the East Asian Economic Association, Nov. 18-19, 2006, Beijing.
(http://www.icsead.or.jp/7publication/wp2006a_e.html#18)

9. Phan, Minh Ngoc, Nguyen Thi Phuong Anh, Phan Thuy Nga, and Shigeru Uchida, 2005. ‘Effects of Cyclical Movements of Foreign Currencies’ Interest Rates and Exchange Rates on the Vietnamese Currency’s Interest and Exchange Rates’. Asian Business & Management, Vol. 4, No.3.
(http://www.palgrave-journals.com/abm/journal/v4/n3/abs/9200134a.html)

8. Phan, Minh Ngoc and Eric D. Ramstetter, 2004. ‘Foreign Multinationals and Local Firms in Vietnam's Economic Transition’. Asian Economic Journal, Vol.18, No.4.
(http://ideas.repec.org/a/bla/asiaec/v18y2004i4p371-404.html)

7. Phan, Minh Ngoc and Eric D. Ramstetter, 2004. ‘Foreign Ownership Shares and Exports of Multinational Firms in Vietnamese Manufacturing’, Working Paper 2004-32, Kitakyushu: International Centre for the Study of East Asian Development. An earlier version of this paper was presented in the 9th Convention of the East Asian Economic Association, 13-14 November 2004, Hong Kong.
(www.icsead.or.jp/7publication/workingpp/wp2004/2004-32.pdf)

6. Phan, Minh Ngoc, Nguyen Thi Phuong Anh, and Phan Thuy Nga, 2003. ‘Exports and Long-Run Growth in Vietnam, 1976-2001’, ASEAN Economic Bulletin, Vol.20, No.3.
(http://findarticles.com/p/articles/mi_hb020/is_3_20/ai_n29057943/)

5. Phan, Minh Ngoc and Eric D. Ramstetter, 2003. ‘Comparing Foreign Multinationals and Local Firms in Vietnam’, Working Paper 2003-43, Kitakyushu: International Centre for the Study of East Asian Development.
(http://www.icsead.or.jp/7publication/workingpp/wp2003/2003-43.pdf)

4. Phan, Minh Ngoc and Shigeru Uchida, 2003. ‘Stabilization Policy Issues in Vietnam’s Economic Transition’. Annual Review of Southeast Asian Studies, Research Institute of Southeast Asia, Faculty of Economics, Nagasaki University, Vol. 44 (March).

3. Phan, Minh Ngoc and Eric D. Ramstetter, 2002. ‘Foreign Multinationals, State-Owned Enterprises, and Other Firms in Vietnam’, Working Paper 2002-23, Kitakyushu: International Centre for the Study of East Asian Development. This paper was also presented in the 8th Convention of the East Asian Economic Association, 4-5 November 2002, Kuala Lumpur.
(http://www.icsead.or.jp/7publication/workingpp/wp2003/2003-43.pdf)

2. Phan, Minh Ngoc and Shigeru Uchida, 2002. ‘Capital Controls to Reduce Volatility of Capital Flows; Case Studies in Chile, Malaysia, and Vietnam in 1990s’. Annual Review of Southeast Asian Studies, Research Institute of Southeast Asia, Faculty of Economics, Nagasaki University, Vol. 43 (March).

1. Phan, Minh Ngoc, 2002. ‘Comparisons of Foreign Invested Enterprises and State-Owned Enterprises in Vietnam in the 1990s’. Kyushu Keizai Nenpo (the Annual Report of Economic Science, Kyushu Association of Economic Science), No.40 (December). An earlier version of this paper was presented in the 40th Conference of the Kyushu Keizai Gakkai (Kyushu Association of Economic Science).